AI rīki un uzņēmuma izaugsmes finansējums

Mākslīgais intelekts vairs nav tikai tehnoloģiju uzņēmumu priekšrocība. Arī jaunie un augošie uzņēmumi var izmantot ģeneratīvos un aģentiskos AI rīkus, lai automatizētu ikdienas procesus, labāk izprastu klientus un ar mazākiem resursiem sasniegtu plašāku auditoriju.

Tomēr tehnoloģiju ieviešana pati par sevi negarantē ilgtspējīgu izaugsmi. Lai AI kļūtu par uzņēmuma attīstības balstu, jāprot izvērtēt tā reālo ietekmi, saglabāt stratēģisko kontroli, aizsargāt zīmola autentiskumu un pamatot investīcijas gan sev, gan potenciālajiem finansētājiem.

AI risinājumu pamati uzņēmējdarbībā

AI risinājuma izvēle jāsāk ar konkrētas uzņēmuma problēmas definēšanu, nevis populārākā rīka meklēšanu. Tehnoloģijai jāpalīdz ietaupīt laiku, uzlabot lēmumu kvalitāti vai radīt lielāku klientu vērtību.

Ģeneratīvais un aģentiskais AI

Ģeneratīvais AI var palīdzēt sagatavot tekstus, idejas, vizuālo materiālu aprakstus, kopsavilkumus un klientu komunikācijas uzmetumus. Tas ir īpaši noderīgi maziem uzņēmumiem, kuros vienam cilvēkam jāapvieno mārketinga, pārdošanas un administratīvie pienākumi. Aģentiskais AI darbojas patstāvīgāk, izpildot vairāku soļu uzdevumus pēc iepriekš noteiktiem nosacījumiem.

Piemēram, aģentiskais risinājums var apkopot klientu pieprasījumus, sagatavot atbildes variantus vai palīdzēt organizēt iekšējos procesus. Tas ļauj komandai vairāk laika veltīt lēmumiem un attiecību veidošanai, nevis atkārtotiem manuāliem uzdevumiem. Tomēr gala lēmumiem un jutīgai komunikācijai joprojām nepieciešama cilvēka iesaiste.

Problēma svarīgāka par rīku

Pirms investēt AI risinājumā, jānoskaidro, kur uzņēmumā rodas lielākais laika, naudas vai kvalitātes zudums. Ja problēma nav skaidri definēta, arī dārgs rīks var kļūt par papildu izmaksu, nevis izaugsmes avotu. Tāpēc sākotnēji vērtīgāka par plašu funkciju klāstu ir precīza vajadzību analīze.

Tehnoloģijas ietekmi var novērtēt pēc konkrētiem kritērijiem, piemēram, ietaupītajām darba stundām, samazinātā kļūdu skaita, ātrākas klientu apkalpošanas vai labākiem mārketinga kampaņu rezultātiem. Šādā pieejā AI kļūst par pārdomātu uzņēmējdarbības instrumentu, nevis modes tendenci. Turklāt izmērāmi mērķi palīdz pamatot turpmākus ieguldījumus un laikus atteikties no neefektīviem risinājumiem.
Marketinga budzets

Kā finansēt AI ieviešanu

AI ieviešana jāskata kā investīcija ar izmērāmu atdevi, nevis kā vienreizējs tehnoloģiju pirkums. Izmaksās jāiekļauj ne tikai abonēšanas maksa, bet arī darbinieku apmācība, datu sagatavošana, procesu pārveide un drošības prasību ievērošana.

Ieguldījuma atdeves aprēķins

Sākumā ieteicams izvēlēties vienu procesu ar skaidri nosakāmu rezultātu. Ja AI palīdz samazināt manuālu darbu vai palielināt pārdošanas komandas efektivitāti, šos uzlabojumus var salīdzināt ar ieviešanas un uzturēšanas izmaksām. Šāds izmēģinājuma projekts ļauj pārbaudīt tehnoloģijas lietderību, pirms tiek pieņemti plašāki lēmumi.

Tikpat svarīgi ir saprast, kurā brīdī risinājums sāk radīt finansiālu labumu. Pakāpeniska ieviešana ļauj pārbaudīt pieņēmumus ar mazāku risku un izvairīties no situācijas, kurā uzņēmums ilgstoši maksā par funkcijām, ko neizmanto. Arī mārketinga budžets jāplāno kā daļa no kopējās izaugsmes stratēģijas, nevis atrauti no tehnoloģiju investīcijām.

Finansētāja skatījums uz AI

Potenciālie finansētāji vēlas redzēt ne tikai ideju par AI izmantošanu, bet arī skaidru pamatojumu, kā tehnoloģija palielinās uzņēmuma vērtību. Tāpēc biznesa plānā jānorāda konkrētais mērķis, paredzamie rezultāti, ieviešanas termiņš un riski. Jo precīzāks ir šis pamatojums, jo vieglāk finansētājam novērtēt ieguldījuma potenciālu.

Uzņēmuma gatavību finansējumam var palīdzēt izvērtēt arī kredītspējas analītika, kas ļauj labāk saprast, kā uzņēmuma finanšu situāciju varētu redzēt aizdevējs. Uzņēmējam jāspēj sasaistīt tehnoloģiju ieguldījumu ar ieņēmumiem, produktivitāti un konkurētspēju. Šāda pieeja finansējuma pieprasījumu padara pamatotāku un pārliecinošāku.

AI ieviešanas principi ilgtspējīgai izaugsmei

Ilgtspējīga AI ieviešana sākas ar skaidru robežu noteikšanu. Uzņēmumam jāizlemj, kurus lēmumus drīkst automatizēt, kuriem nepieciešama pārbaude un kā tiks aizsargāti klientu, darbinieku un uzņēmuma dati.

Zīmola autentiskums ir īpaši svarīgs mārketingā un klientu komunikācijā. AI var palīdzēt radīt variantus un paātrināt darbu, taču uzņēmuma balss, vērtības un attiecības ar klientiem nedrīkst kļūt bezpersoniskas vai pilnībā atkarīgas no automātiski ģenerēta satura.

Noslēgumā jāvērtē ne tikai īstermiņa ietaupījums, bet arī ilgtermiņa noturība. Uzņēmums, kas izvēlas risinājumus atbilstoši savām vajadzībām, pārbauda to ietekmi un pārdomāti pamato finansējumu, var izmantot AI konkurētspējas stiprināšanai, vienlaikus saglabājot kontroli pār savu attīstības virzienu.
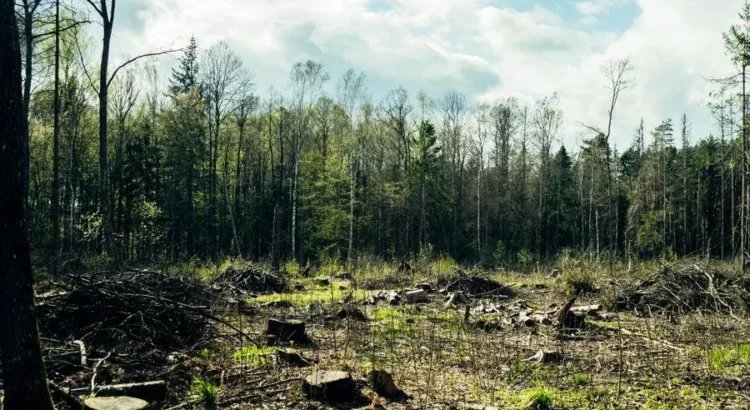
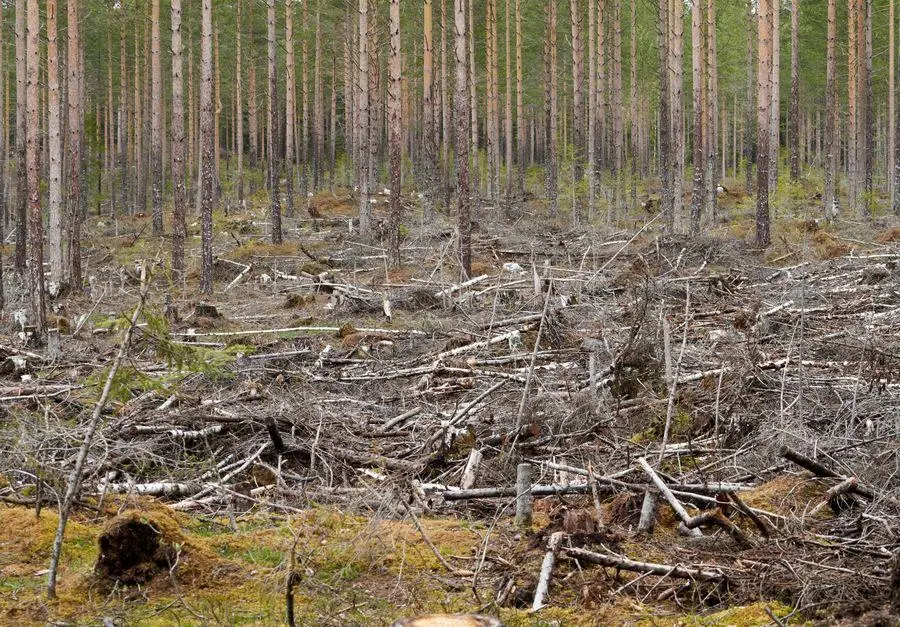
Meža cirsmu vērtība un ilgtspējīga izaugsme

Meža cirsmu vērtība vairs nav tikai kubikmetru un sortimentu aritmētika. Latvijā tai arvien biežāk pievienojas neredzamais slānis, ilgtspējas prasības, reputācijas riski un banku skatījums uz dabas daudzveidību kā finanšu risku.

Ja esi uzņēmējs, kas meklē finansējumu izaugsmei, atbildīga mežsaimniecība var kļūt par tavu konkurences priekšrocību. Tā palīdz pārliecinošāk pamatot aktīvu kvalitāti, prognozējamu naudas plūsmu un zemāku risku profilu, stiprinot gan sarunas ar kredītiestādēm, gan tavu pozīciju partnerību un investoru izvērtējumos.

Kā veidojas cirsmu vērtība

Meža aktīva vērtību nosaka vairāki slāņi, koksnes resursa kvalitāte un pieejamība, tirgus cikli un tas, cik pārvaldāms ir risks juridiski, operacionāli un vides ziņā. Finansētājiem svarīgi, lai īpašums nav tikai labs uz papīra, bet arī saprotams pārvaldībā. Tas nozīmē skaidru plānu, sakārtotu dokumentāciju un paredzamu saimniecisko rezultātu.

Arvien biežāk finanšu lēmumos tiek vērtēts, kā apsaimniekošana ietekmē dabas daudzveidību un ar to saistītos ierobežojumus. Tas nav tikai par zaļo tēlu, bet par reputācijas, atbilstības un nākotnes ierobežojumu risku mazināšanu. Šie faktori var tieši ietekmēt naudas plūsmu un īpašuma likviditāti.

Praksē investīciju pievilcību palielina spēja pierādīt, ka tu zini, kas tev pieder, kā tu to apsaimnieko un kāpēc izvēlētā pieeja ir ilgtspējīga ilgtermiņā. Tāpēc nozīmīgi kļūst praktiski instrumenti, kas palīdz pamatot meža cirsmu vērtība ar datiem un pārskatāmu resursu pārvaldību. Dati un skaidri procesi šodien kļūst par daļu no aktīva tirgus cenas.

Kas palielina tirgus vērtību

Cirsmu vērtību stiprina prognozējamība, laba piekļuve, sakārtota loģistika, sabalansēta vecumstruktūra un pārdomāts ciršanas un atjaunošanas plāns. Pircēji un finansētāji augstāk vērtē aktīvu, kas spēj radīt ienākumus arī nākotnē, ne tikai šodienas cirtes brīdī.

Kā ilgtspēja ietekmē cenu

Ilgtspējīga saimniekošana bieži paaugstina vērtību netieši, samazinot konfliktu, pārtraukumu un reputācijas risku. Saikni starp atbildīgu apsaimniekošanu un kapitāla pieejamību skaidri parāda arī ilgtspējīga mežsaimniecība kā kapitāla piesaistes faktors. Jo zemāks nenoteiktības līmenis, jo zemāka riska prēmija tiek iekļauta vērtējumā.

Ko vērtē finansētāji

Finansētāji meklē skaidru risku karti un pārvaldības disciplīnu. Viņiem būtiska ir īpašumtiesību caurspīdība, atbilstība normatīviem un spēja dokumentēti pamatot lēmumus. Ilgtspējas kontekstā svarīgi ir arī pierādījumi, ka dabas daudzveidības riski ir apzināti un integrēti ikdienas praksē.

ilgtsp planosana

Kā ilgtspēja atver finansējumu

Ilgtspēja sāk strādāt tavā labā tad, kad tā kļūst par sistemātisku pieeju, nevis atsevišķu iniciatīvu kopumu. Tā stiprina uzticību, mazina riskus un palīdz veidot pārliecinošu izaugsmes stāstu finansējuma sarunās.

Ilgtspējīga mežsaimniecība padara uzņēmumu saprotamāku partneriem, jo lēmumi balstās skaidros principos un ilgtermiņa skatījumā. Tas ir īpaši nozīmīgi uzņēmējiem, kuri vēl veido savu reputāciju un vēlas ilgtermiņa attiecības ar kapitāla devējiem. Pārdomāta pieeja signalizē, ka aktīvs būs dzīvotspējīgs arī pēc pieciem vai desmit gadiem.

Otrs ieguvums ir pierādāmība. Investori un bankas skaidri atšķir skaistu prezentāciju no reāli īstenotas prakses, un priekšrocība rodas tad, ja vari uzrādīt konkrētus rezultātus. Līdzīgi kā jaunuzņēmumu vidē tiek uzsvērtas tirgus validācijas un komerciālas dzīvotspējas prasības, arī ilgtspējā būtiska ir reāla veiktspēja, ko labi ilustrē investoru gaidas.

Treškārt, ilgtspēja palīdz sakārtot prioritātes un mērķtiecīgi ieguldīt risku mazināšanā. Tas ne vienmēr nozīmē lielas izmaksas, bet bieži gan labāku plānošanu, konsekventu dokumentēšanu un pārdomātu teritoriju izvērtēšanu. Šāda disciplīna uzlabo arī iekšējo lēmumu kvalitāti.

Praktiski soļi finansējumam

Sagatavo īsu un pārskatāmu aktīva aprakstu ar īpašuma struktūru, apsaimniekošanas plānu un galvenajiem riskiem. Finansētājam svarīgi, lai informācija būtu saprotama arī bez padziļinātām mežsaimniecības zināšanām.

Kā runāt ar banku

Sarunās akcentē prognozējamību un pārvaldības kvalitāti, nevis tikai zaļo tēlu. Parādi, kā tavas prakses samazina pārtraukumu un reputācijas riskus un kā nodrošini izsekojamību visā procesā.

Reputācijas ieguvums partnerībās

Atbildīga mežsaimniecība atver durvis sadarbībām ar partneriem, kuriem ir augstas prasības piegādes ķēdēm un riskiem. Eiropā bioekonomikas virziens kļūst stratēģiski nozīmīgs, pastiprinot pieprasījumu pēc uzticamiem resursiem, un plašāku kontekstu iezīmē arī bioekonomikas loma konkurētspējas stiprināšanā.

Ilgtspējas ietekme uz meža aktīva vērtību un kapitāla pieejamību

Ilgtspējīga mežsaimniecība arvien biežāk kalpo kā investīciju kvalitātes signāls, kas palīdz pamatot meža aktīva vērtību ar prognozējamu pārvaldību un zemāku risku profilu. Tas savukārt uzlabo finansējuma pieejamību, jo bankām un investoriem kļūst vieglāk saprast un novērtēt tavu izaugsmes plānu.

Ja mērķis ir savienot peļņu ar atbildīgu attīstību, izšķiroša ir pierādāmība, skaidra plānošana, caurspīdīga dokumentācija un konsekventa prakse. Resursa vērtības un pārvaldības kvalitātes kombinācija visbiežāk pārvēršas spēcīgākās sarunās par kapitālu un noturīgākā reputācijā tirgū.

Izaugsmes plāni un aizdevuma cena

Strauja izaugsme tehnoloģiju un finanšu sektorā rāda, ka kapitāls tirgū ir, bet vienas cenas aizdevumiem nav. Banka aizdod ne tikai pret skaitļiem Excelī, bet pret jūsu uzņēmuma nākotnes stāstu, cik tas ir saprotams, noturīgs un vadāms.

Ja esat izaugsmes fāzē vai tieši plānojat nākamo soli, piemēram, eksportu, digitalizāciju vai jaunu ražošanu, aizdevuma izmaksas var būtiski mainīties atkarībā no tā, kā šo soli izskaidrojat un kādus riskus spējat mazināt. Tālāk apskatīsim, kā uzņēmuma attīstības stratēģija ietekmē procentu likmi un ko darīt, lai finansējums kļūtu izdevīgāks.

Kā stratēģija ietekmē likmi

Aizdevuma procentu likme būtībā ir cena par risku. Jo skaidrāk banka redz, kā uzņēmums pelnīs, kontrolēs naudas plūsmu un tiks galā ar satricinājumiem, jo mazāku riska uzcenojumu tā parasti pievieno. Tāpēc stratēģija nav tikai prezentācija, tā tieši ietekmē kredīta nosacījumus.

Būtiska loma ir arī tirgus videi. Procentu likmes un inflācijas gaidas ietekmē finansējuma bāzes izmaksas, un tas atspoguļojas arī uzņēmumu aizdevumos. Piemēram, par likmju un inflācijas riskiem ilustratīvas ir Latvijas Bankas prognozes, kas palīdz saprast, kāpēc kredīts šodien var maksāt citādi nekā pirms gada.

Praktiski tas nozīmē, ka pat ja nozare ir perspektīva, aizdevuma cena būs atkarīga no tā, vai izaugsme ir kontrolēta, pamatota ar datiem un balstīta reālā izpildes plānā. Banka vērtē ne tikai potenciālu, bet arī spēju šo potenciālu pārvērst stabilā naudas plūsmā.

Konkrēti attīstības virzieni var gan samazināt, gan palielināt risku bankas skatījumā. Zemāk apskatīti biežākie scenāriji, kuros stratēģija tieši ietekmē finansējuma cenu.

Izaugsme kā risks un iespēja

Strauja izaugsme bankas acīs var izskatīties divējādi, kā potenciāls ar lielākiem ieņēmumiem vai kā paaugstināts risks, jo tā ātri patērē apgrozāmos līdzekļus.

Ja pieaug pasūtījumi, bet maksājumi kavējas, uzņēmums var nonākt naudas plūsmas spiedienā, un tieši to kreditētāji vērtē īpaši rūpīgi.

Tāpēc izaugsmes plānam jāparāda, kā tiks finansēts krājumu pieaugums, ražošana, komanda un mārketings, kamēr ienākumi panāk izdevumus. Jo pārliecinošāka ir šī atbilde, jo labāka ir sarunu pozīcija par procentu likmi.

Eksporta riski un ieguvumi

Eksports signalizē par tirgus paplašināšanu un lielāku pieprasījuma potenciālu, taču tas nāk ar papildu riskiem, piemēram, valūtu svārstībām, loģistiku, piegāžu termiņiem un ārvalstu partneru maksātspēju. Banka vērtēs, vai šie riski ir apzināti un vadīti ar līgumu struktūru, apdrošināšanu vai tirgu diversifikāciju.

Ja eksporta stratēģija balstās uz vienu lielu klientu vai vienu valsti, aizdevuma cena var pieaugt koncentrācijas riska dēļ. Savukārt vairāki tirgi un skaidri sadarbības nosacījumi ar partneriem parasti uzlabo kredītrisku.

Digitalizācijas ietekme uz risku

Digitalizācija bieži tiek uztverta kā efektivitātes paātrinātājs, taču kreditētājam svarīgi redzēt konkrētu finansiālu efektu. Ja investīcija samazina kļūdas, paātrina apkalpošanu vai ļauj apkalpot vairāk klientu ar to pašu komandu, tā var mazināt risku un uzlabot peļņas prognozējamību.

Spēcīgākais signāls bankai ir mērāms plāns ar ieviešanas grafiku un pārejas perioda vadību. Tas parāda, ka modernizācija nav eksperiments, bet pārvaldīts attīstības projekts.

kredita plans

Kā sagatavot finanšu stāstu

Lai aizdevums kļūtu izdevīgāks, ar labu ideju vien nepietiek, ir vajadzīgs finanšu stāsts, ko banka var uztvert kā pārdomātu un risku kontrolējošu plānu. Šajā sadaļā apskatīti galvenie elementi, kas palīdz ambīciju pārvērst kreditējamā projektā.

Pirmais uzdevums ir savienot stratēģiju ar skaitļiem. Kā tieši izaugsmes solis radīs naudas plūsmu, kas spēj apkalpot parādu? Banka vēlas redzēt loģisku ķēdi, pieņēmumus, ieņēmumus un izmaksas, naudas plūsmu un drošības spilvenus. Papildus vērts izvērtēt arī izdevīgākais kredīts uzņēmumam, lai saprastu, kurš finansējuma veids vislabāk atbilst jūsu attīstības iecerei.

Otrais uzdevums ir pārbaudīt plānu pret sliktāko scenāriju. Kas notiek, ja pārdošana aug lēnāk, izmaksas pieaug vai klients kavē maksājumus? Ilgtermiņā nozīmīga ir arī ilgtspējīga izaugsme bez pārmērīgas riska uzņemšanās, jo tieši šādu pieeju kreditētāji vērtē visaugstāk.

Trešais uzdevums ir pierādīt izpildes spēju. Banka vērtē ne tikai mērķus, bet arī komandas pieredzi, procesus, līgumus, klientu portfeli un piegādātāju stabilitāti. Ja šie elementi ir sakārtoti, izaugsme vairs neizskatās pēc lēciena nezināmajā.

Lai finanšu stāsts būtu pārliecinošs, tam jābalstās konkrētos datos un pārvaldāmās darbībās. Tālāk aplūkosim trīs praktiskus balstus, kas stiprina jūsu sarunu pozīciju ar banku.

Prognozes un pieņēmumu kvalitāte

Spēcīgs finanšu stāsts sākas ar skaidriem pieņēmumiem, kas saprotami arī cilvēkam ārpus nozares. Labāk mazāk pieņēmumu, bet pamatoti, nekā sarežģīts modelis bez skaidrojuma.

Vērtīgi ir parādīt vairākus scenārijus, bāzes, konservatīvu un optimistisku, un paskaidrot rīcību katrā gadījumā. Tas rada pārliecību, ka vadība kontrolē situāciju, nevis paļaujas uz labvēlīgu tirgu.

Naudas plūsmas disciplīna

Izaugsmes klupšanas akmens bieži nav peļņa, bet naudas plūsma. Ja demonstrējat disciplīnu debitoru kontrolē, krājumu pārvaldībā un izmaksu elastībā, bankai ir vieglāk uzticēties.

Svarīgs ir arī skaidrs apgrozāmo līdzekļu plāns. Cik daudz naudas būs iesaldēts krājumos vai projektos un kā tas tiks finansēts, šeit bieži rodas atšķirība starp dārgu un izdevīgu aizdevumu.

Nodrošinājums un riska dalīšana

Aizdevuma cena mainās atkarībā no nodrošinājuma un riska dalīšanas. Skaidrs nodrošinājums, personiska līdzdalība vai ilgtermiņa klientu līgumi samazina bankas uztverto risku.

Nozīme ir arī mīkstajiem riska mazinātājiem, piemēram, apdrošināšanai, līgumu nosacījumiem, piegādātāju diversifikācijai un kvalitātes kontrolei. Tie stiprina kopējo kredītprofilu un uzlabo sarunu iespējas.

Stratēģiski soļi izdevīgākam uzņēmuma finansējumam

Uzņēmuma attīstības stratēģija aizdevuma cenu ietekmē tikpat tieši kā finanšu rādītāji. Tā nosaka, cik paredzams būs pieprasījums, cik stabila būs naudas plūsma un cik pārliecinoša ir izpilde.

Strauja izaugsme var gan palīdzēt, gan sadārdzināt finansējumu, izšķiroši ir, vai tā ir kontrolēta un pamatota ar datiem. Jo mazāk neskaidrību paliek bankai, jo mazāku riska uzcenojumu tā parasti prasa.

Domājiet par finansējumu kā par partnerību izaugsmes ceļā. Sakārtoti dati, godīga riska analīze un mērķtiecīga rīcība ir pamats tam, lai aizdevums kļūtu par atbalstu ilgtspējīgai attīstībai, nevis par papildu slogu.

Izaugsmes kapitāls bez ķīlas jaunam biznesam

Izaugsmes kapitāls bez ķīlas jaunam biznesam nav veiksmes loterija, bet gan uzticamības pierādīšanas process. Finansētājs būtībā iegulda ticībā, ka jūsu uzņēmums spēs augt un disciplinēti pildīt saistības arī bez materiāla nodrošinājuma.

Šajā rakstā skaidrosim, kā jaunam uzņēmumam parādīt izaugsmes potenciālu ar konkrētiem signāliem un dokumentiem, ko novērtē finansētāji. Aplūkosim arī, kā domā investori publiskajos tirgos un kā šo pieeju praktiski pielāgot jūsu finansējuma pieteikumam.

Ko nozīmē kapitāls bez ķīlas

Finansējums bez ķīlas nozīmē, ka galvenais nodrošinājums ir jūsu biznesa loģika un pārvaldība. Tas balstās skaidrā naudas plūsmā, pārdomātā risku vadībā un komandā, kas spēj izpildīt solījumus. Šeit svarīga ir ne tikai ideja, bet arī pierādāma izpilde.

Bez ķīlas nenozīmē bez prasībām. Jo mazāk fiziska nodrošinājuma, jo lielāks uzsvars uz datiem, prognozēm un procesiem. Finansētājs vēlas redzēt, ka uzņēmums saprot savus galvenos rādītājus un kontrolē tos.

Plašāku kontekstu var sniegt arī informācija par kredīti uzņēmumiem bez ķīlas, kas palīdz saprast, kādos gadījumos šāds risinājums ir piemērotākais un ko aizdevējs parasti izvērtē.

Uzticamību visvieglāk saprast, sadalot to trīs pierādījumos, tirgus signālos, finanšu disciplīnā un komandas izpildē. Tālāk apskatīsim, kā tas izskatās praksē.

Tirgus pieprasījuma pierādījumi

Spēcīgākais arguments jaunam uzņēmumam ir reāls pieprasījums. Tie var būt pirmie klienti, atkārtoti pirkumi, pilotprojekti vai priekšpasūtījumi ar skaidriem nosacījumiem. Pat nelieli apjomi ir pārliecinoši, ja tie rāda stabilu tendenci.

Svarīgi ir analizēt, kāpēc klienti paliek un atgriežas. Atsauksmes, atbiruma iemesli un piegādes kvalitāte palīdz pierādīt, ka izaugsme nav nejaušība.

Finanšu disciplīna un caurspīdība

Finansējums bez ķīlas balstās skaitļos. Nepieciešama sakārtota uzskaite, skaidrs ieņēmumu modelis un izsekojamas izmaksas, kā arī konkrēti KPI, piemēram, bruto marža vai klienta iegūšanas izmaksas.

Prognozēm jābūt argumentētām ar datiem un pieņēmumiem. Ilgtermiņa skatījumā noder arī izpratne par to, kad investēt nevis krāt, jo kapitāla piesaiste bieži ir stratēģisks lēmums, ne tikai īstermiņa risinājums. Skaidri definēti bāzes un piesardzīgie scenāriji būtiski palielina uzticamību.

Komandas izpildes spēja

Finansētājs izvērtē arī komandas paradumus un spēju pielāgoties. Ir svarīgi parādīt, ka lēmumi tiek pieņemti datos balstīti un rezultāti tiek regulāri izvērtēti.

Nozīmīgs ir kompetenču pārklājums komandā. Ja kāda prasme trūkst, uzticamību stiprina konkrēts plāns, kā šo trūkumu novērst.

biznesa planosana

Ko mācīties no investoriem

Publiskajos tirgos investori meklē skaidru stāstu, saprotamu risku un konsekventu izpildi. Arī jaunam uzņēmumam šī loģika ir piemērojama, tikai mazākā mērogā un ar praktiskiem pierādījumiem.

Nenoteiktības laikā finansētāji kļūst piesardzīgāki. To ilustrē arī finanšu stabilitātes pārskats, kur uzsvērta sistēmas noturība un vienlaikus arī ārējie riski.

Lai investoru domāšanu pārvērstu pārliecinošā pieteikumā, nepieciešams skaidrs izaugsmes plāns, risku vadība un precīzs finansējuma pielietojums. Tālāk apskatīsim, kā šos elementus strukturēt.

Izaugsmes stāsts skaitļos

Pārliecinošs stāsts ir loģiska ķēde no darbības līdz rezultātam. Skaidri parādiet, kas rada izaugsmi un kā tas ietekmē ieņēmumus un maržu.

Vērtīgi ir atklāti norādīt arī potenciālos vājos punktus. Tas demonstrē briedumu un spēju savlaicīgi reaģēt.

Risku vadība un scenāriji

Praktiski tas nozīmē sagatavot vismaz trīs scenārijus, bāzes, piesardzīgo un ambiciozo. Katram jābūt ar skaidriem pieņēmumiem un rīcības plānu.

Svarīgi ir definēt robežpunktus, pie kuriem tiek pārskatīti izdevumi vai stratēģija. Tas rāda, ka uzņēmums spēj savlaicīgi pielāgoties.

Finansējuma pielietojums un kontrole

Finansējums kļūst ticamāks, ja tas ir piesaistīts konkrētam mērķim ar izmērāmu rezultātu. Piemēram, ieguldījums krājumos, kas saīsina piegādes laiku un palielina apgrozījumu.

Papildu uzticamību dod regulāras atskaites un KPI uzraudzība. Tas apliecina, ka piesaistītais kapitāls tiks izmantots mērķtiecīgi un atbildīgi.

Praktiski soļi kapitāla piesaistei bez ķīlas

Finansējums bez ķīlas balstās konsekventā sistēmā, pieprasījuma pierādījumos, finanšu disciplīnā un komandas izpildē. Jo skaidrāk uzņēmums demonstrē spēju pelnīt un vadīt riskus, jo vieglāk finansētājam pieņemt pozitīvu lēmumu.

Praktiski sāciet ar trim soļiem, sakārtojiet finanšu rādītājus, izstrādājiet vairākus attīstības scenārijus un definējiet konkrētu finansējuma pielietojumu. Ar šādu pieeju kapitāls bez ķīlas kļūst par stratēģisku instrumentu ilgtspējīgai un uzņēmīgai izaugsmei.

Ilgtspējīga izaugsme bez ķīlas riskiem

Ilgtspējīga izaugsme ne vienmēr sākas ar lielu investoru ienākšanu vai ķīlas ieķīlāšanu bankai. Dažkārt visvērtīgākais ir ātri pieejams finansējums, kas ļauj pārkārtot procesus, ieguldīt datos un uzbūvēt stabilāku biznesa modeli, pirms tirgus apstākļi atkal mainās.

Galvenais jautājums ir vienkāršs, kā izmantot finansējumu bez ķīlas tā, lai tas stiprinātu uzņēmuma ilgtspēju, nevis palielinātu risku? Atbilde slēpjas ne tikai jautājumā cik aizņemties, bet arī kāpēc aizņemties, kā šo kapitālu pārvērst izmērāmā efektā, kas uzlabo naudas plūsmu, konkurētspēju un noturību.

Kad finansējums strādā jūsu labā

Finansējums bez ķīlas var būt efektīvs instruments, ja to izmanto kā skaidri definētu tiltu uz nākamo attīstības posmu. Tas īpaši noder brīžos, kad uzņēmumam ir pierādāms pieprasījums, bet trūkst apgrozāmo līdzekļu, lai izpildītu pasūtījumus, uzlabotu ražošanas efektivitāti vai ieviestu digitalizāciju.

Svarīgi ir ņemt vērā arī procentu likmju vidi, jo aizņemšanās izmaksas var mainīties un ietekmēt projekta drošības rezervi. Šo fonu labi ilustrē ECB likmju kāpums, kas atgādina par nepieciešamību plānot konservatīvi un ar vairākiem attīstības scenārijiem.

Lai lēmums būtu pragmatisks, vērts salīdzināt dažādus instrumentus un nosacījumus, tostarp izvērtēt, kā strādā kredīti uzņēmumiem bez ķīlas situācijās, kad svarīgs ir ātrums, elastīgums un skaidrs izmantošanas mērķis.

Pirms pieņemt gala lēmumu, nepieciešams izvērtēt, kā tieši aizdevums radīs pievienoto vērtību. Zemāk ir trīs balsti, kas palīdz finansējumu pārvērst ilgtspējīgā izaugsmē.

Mērķis, kas rada plūsmu

Drošākais bezķīlas finansējuma pielietojums ir tāds, kas palielina ieņēmumus vai samazina izmaksas ar izmērāmu efektu. Tie var būt ieguldījumi krājumu optimizācijā, ražošanas caurlaidspējas palielināšanā, pārdošanas kanālu paplašināšanā vai pakalpojuma standartizēšanā, kas saīsina izpildes laiku. Ja mērķis ir neskaidrs un formulēts kā vispārīga izaugsme, risks parasti aug ātrāk nekā ieguvums.

Ilgtermiņā īpaši vērtīgi ir ieguldījumi efektivitātē un resursu pārvaldībā. Līdzīgu pieeju var redzēt ilgtspējīgā mežsaimniecībā, kur kapitāls tiek piesaistīts ar skaidru atdeves un ilgtspējas loģiku.

Risks kā pārvaldāms process

Pirms aizņemšanās definējiet trīs scenārijus, bāzes, piesardzīgo un sliktāko, un katram paredziet konkrētu rīcību. Tas nozīmē noteikt maksimālo ikmēneša maksājumu, kas neapdraud naudas plūsmu, izveidot rezervi vismaz viena līdz trīs mēnešu izdevumu apmērā un vienoties par iekšējiem stop signāliem, kad izmaksas tiek samazinātas vai investīcija tiek pauzēta. Šāda pieeja pārvērš risku no sajūtas par pārvaldāmu sistēmu.

Ilgtspēja kā efektivitāte

Ilgtspēja nav tikai atskaite vai komunikācijas instruments, tā ir praktiska efektivitāte. Enerģijas patēriņa samazināšana, iekārtu modernizācija, loģistikas sakārtošana vai izejmateriālu zudumu mazināšana bieži dod dubultu ieguvumu, mazāku ietekmi uz vidi un stabilākas izmaksas. Ja finansējums palīdz tieši šādiem uzlabojumiem, tas vienlaikus stiprina gan reputāciju, gan biznesa noturību.

finansu planosana

Finansējums un eksportspēja

Eksports un konkurētspēja prasa disciplīnu datos, procesus, kas mērogojas, un spēju pielāgoties pieprasījuma svārstībām. Bezķīlas kapitāls var palīdzēt šo pamatu uzbūvēt ātrāk, ja aizdevums netiek izmantots kā pastāvīgs plāksteris naudas plūsmas caurumiem.

Lēmumus ir vērts pieņemt, ņemot vērā arī ārējos satricinājumus, piegāžu ķēdes, enerģijas cenas un patērētāju noskaņojumu. Šādā kontekstā elastību stiprina diversifikācija un piesardzīga plānošana, ko aktualizē arī eksporta diversifikācijas ieteikumi.

Lai finansējums patiešām veicinātu eksportspēju, svarīga ir pareiza prioritāšu secība. Vispirms dati, tad mērogojami procesi un tikai pēc tam straujāka izaugsme.

Datu disciplīna ikdienā

Sāciet ar vienkāršu pārvaldības paneli, kurā redzami galvenie rādītāji, ieņēmumi, bruto peļņa, krājumu apgrozījums, debitoru dienas, reklāmas atdeve un ražošanas izpildes laiks. Ja finansējumu ieguldāt sistēmās vai integrācijās, mērķis nav tikai digitalizēties, bet ātrāk pamanīt novirzes un pieņemt precīzākus lēmumus. Savlaicīga reakcija samazina kļūdu cenu.

Procesi, kas mērogojas

Eksportspējīgs uzņēmums nevar balstīties tikai uz darbinieku pārslodzi vai individuālu varonību. Investīcijas kvalitātes kontrolē, piegādes plānošanā, klientu apkalpošanas standartā vai automatizācijā bieži dod stabilāku efektu nekā nesistemātisks mārketinga budžeta pieaugums. Jo prognozējamāks process, jo drošāk var plānot finansējuma atmaksu.

Izaugsme ar rezervi

Aizņemšanās kļūst riskanta, ja tā balstīta tikai optimistiskākajā scenārijā. Ilgtspējīgāk ir finansēt attīstību pa posmiem, vispirms pierādīt kanāla dzīvotspēju, tad palielināt apjomus un tikai pēc tam investēt lielākās jaudās. Ja katrā posmā ir skaidrs mērījums, piemēram, pasūtījumu atkārtojamība vai stabila marža, finansējums kalpo kā paātrinātājs, nevis slazds.

Praktiski soļi finansējuma izmantošanai

Ilgtspējīga izaugsme ar finansējumu bez ķīlas sākas ar konkrētu mērķi, kas uzlabo naudas plūsmu vai efektivitāti. Pirms aizņemšanās izveidojiet vairākus scenārijus, nosakiet pieņemamu maksājumu robežu un sagatavojiet rīcības plānu gadījumam, ja ieņēmumi samazinās vai izmaksas pieaug. Izmantojiet kapitālu, lai stiprinātu datu disciplīnu un mērogojamus procesus, tad finansējums kļūst par tiltu uz eksportspējīgu un noturīgu biznesu.

Meža kapitāls kā drošs balsts investīcijām

Politiskās spriedzes, procentu likmju un energoresursu cenu svārstību laikā jaunam uzņēmējam lielākais izaicinājums bieži nav ideja, bet stabils pamats, uz kura to uzbūvēt. Kad finanšu tirgi kļūst nervozi, priekšrocības iegūst tie, kuri spēj parādīt taustāmu vērtību un skaidru riska kontroli.

Mežs šajā ziņā ir īpašs aktīvs, tas nav tikai zemes gabals, bet resursu un laika kombinācija, kas var kalpot kā kapitāla balsts, nodrošinājums un ilgtspējīgas attīstības stāsts vienlaikus. Ja tev svarīgi mazināt riskus un vienlaikus uzlabot piekļuvi finansējumam, ir vērts saprast, kā meža aktīvi var strādāt uzņēmējdarbības mērķu labā.

Kāpēc mežs ir stabils aktīvs

Meža aktīviem ir būtiska priekšrocība nenoteiktībā, tie ir saprotami, pārbaudāmi un balstīti reālā resursu plūsmā. Atšķirībā no daļas finanšu instrumentu, meža vērtību iespējams pamatot ar konkrētiem rādītājiem, piemēram, zemes kvalitāti, audzes vecumu, krājas apjomu un apsaimniekošanas plānu.

Mežs disciplinē domāšanu ilgtermiņā. Tā ir vide, kur vērtība pieaug ar laiku un pārdomātu apsaimniekošanu, nevis ar impulsīvu ātro uzvaru meklēšanu, kas krīžu brīžos bieži izrādās dārgas kļūdas.

Vienlaikus pieprasījumu pēc koksnes produktiem ietekmē būvniecības cikli, enerģētikas izmaksas un globālie riski piegādes ķēdēs. Ja energoresursu cenas un alternatīvo izejvielu pieejamība svārstās, interese par vietējiem resursiem mēdz pieaugt, tāpēc uzņēmējam jāplāno elastīgi un jāpārvalda izstrādes laiks, nevis jāpaļaujas uz vienu ideālo cenu punktu.

Lai meža aktīvs tiešām kļūtu par stabilu balstu, tas jāspēj izmērīt un pārvaldīt. Tālāk aplūkoti trīs aspekti, kas palīdz stiprināt tā vērtību uzņēmēja skatījumā.

Vērtības caurspīdīgums

Meža aktīva vērtība kļūst pārliecinoša investoriem un bankām, ja tā ir caurspīdīga, ar skaidru īpašuma statusu, piekļuvi, taksācijas datiem, ierobežojumiem un apsaimniekošanas mērķi. Jo mazāk neskaidrību, jo zemāks uztvertais risks un vienkāršāka saruna par finansējuma nosacījumiem.

Papildus šim aspektam vērts izvērtēt arī meža cirsmu vērtība, jo digitāla datu pārvaldība palīdz pamatot lēmumus un parādīt, ka aktīvs tiek kontrolēts profesionāli, nevis intuitīvi.

Riska diversifikācija

Mežs var kalpot kā diversifikācijas instruments uzņēmējam, kurš primāri strādā nozarē ar izteiktu cikliskumu, piemēram, būvniecībā vai eksportā. Pat ja ienākumu plūsma no meža nav regulāra, tas var stabilizēt bilanci un mazināt atkarību no viena tirgus scenārija.

Drošāk ir domāt par to kā portfeļa elementu ar konkrētu lomu, piemēram, kapitāla saglabāšanu, nodrošinājumu vai izejvielu avotu, un noteiktiem riska limitiem, līdzīgi kā portfeļa diversifikācijas principiem.

Saikne ar tirgiem

Koksnes cenas un pieprasījumu ietekmē plašāki faktori, tostarp energoresursu izmaksas un globālās ekonomikas temps. Tas nozīmē, ka meža apsaimniekošanas lēmumi jāvērtē kontekstā ar izejvielu un kapitāla tirgiem, nevis izolēti.

Uzņēmējam no tā izriet praktisks secinājums, meža aktīvs nav atrauts no pārējās ekonomikas. Lai mazinātu riskus, realizācijas un investīciju lēmumi jāpieņem, skatoties arī uz enerģijas un būvniecības cikliem.

cirsmu vertiba

Kā mežs palīdz finansējumam

Finansējums nenoteiktā vidē kļūst selektīvāks, un tiek vērtēts ne tikai biznesa plāns, bet arī scenārijs, ja tirgus pagriežas pretēji. Meža aktīvs šeit var kalpot kā drošības spilvens, kas samazina kreditora vai investora bažas par sliktāko iespējamo attīstību.

Tomēr ar faktu, ka pieder mežs, vien nepietiek. Izšķiroša ir spēja parādīt, kā meža kapitāls tiek pārvērsts pārvaldāmā finanšu loģikā ar termiņiem, izmaksām un skaidru rīcības plānu.

Mežs palīdz uzņēmējam kļūt disciplinētākam kapitāla piesaistē. Tas mudina runāt par nodrošinājumu, naudas plūsmas laiku un riska samazināšanas mehānismiem jau pirms sarunām ar finansētājiem.

Lai meža aktīvs kļūtu par reālu argumentu finansējuma piesaistē, nepieciešama strukturēta pieeja. Nākamie aspekti palīdz pārvērst īpašumu pārliecinošā finanšu stāstā.

Nodrošinājums nenoteiktībā

Meža aktīvu var izmantot kā nodrošinājumu, īpaši, ja uzņēmuma pamatdarbība ir agrīnā attīstības posmā. Šādā situācijā svarīgi pamatot aktīva realizējamību un vērtības noturību dažādos tirgus scenārijos.

Uzņēmējam jābūt atklātam par riskiem, vērtību ietekmē tirgus cenas, piekļuves infrastruktūra, ciršanas ierobežojumi un plānošanas kvalitāte. Jo skaidrāk šie faktori iekļauti aprēķinos, jo pārliecinošāka saruna ar finansētāju.

Ilgtermiņa finansējuma stāsts

Investori bieži meklē ne tikai atdevi, bet arī saprotamu ilgtermiņa stāstu. Meža kapitāls stiprina šo naratīvu, jo tas saista uzņēmuma attīstību ar resursu atjaunošanu, plānošanu un atbildīgu apsaimniekošanu.

Tas ir īpaši nozīmīgi uzņēmējiem, kuri veido ilgtspējīgus produktus vai pakalpojumus. Praktiskais uzdevums ir skaidri parādīt, kā meža aktīvs samazina riskus un stiprina biznesa noturību.

Datu disciplīna

Finansētājs daudz vieglāk uzticas projektam, kur redzama kontrole un pārskatāmība. Ja dokumenti ir sakārtoti, plāni definēti un lēmumu pieņemšana strukturēta, meža aktīvs kļūst par kapitālu, nevis tikai īpašumu.

Uzņēmējam tas nozīmē vienkāršu principu, jo precīzāk tiek pārvaldīts aktīvs, jo zemāks kļūst uztvertais risks. Un zemāks risks bieži nozīmē labākus finansējuma nosacījumus.

Galvenās atziņas praksē

Meža aktīvi palīdz mazināt riskus, jo tie ir taustāmi, pārbaudāmi un pakļauti pārvaldāmai loģikai, īpaši, ja vērtība pamatota datos un skaidrā plānā. Tie var uzlabot piekļuvi finansējumam, jo spēj kalpot kā nodrošinājums un stiprināt uzņēmuma ilgtermiņa stāstu. Vislielāko ieguvumu gūst tie uzņēmēji, kuri mežu uztver nevis kā rezerves variantu, bet kā profesionāli pārvaldītu kapitāla balstu savas idejas izaugsmei.

Procentu likmes un zaļā domāšana biznesā

Pieaugot izmaksu spiedienam un investoru prasībām, ilgtspēja uzņēmumā vairs nav tikai zaļš stāsts mājaslapā. Tā arvien biežāk kļūst par valodu, ko saprot arī bankas un finansētāji, īpaši brīžos, kad jāvienojas par procentu likmi, nodrošinājumu vai aizdevuma elastību.

Vai ieguldījumi ilgtspējā var palīdzēt saņemt labākus kreditēšanas nosacījumus? Jā, ja ilgtspēja tiek pārvērsta mērāmos rezultātos, risku mazināšanā un skaidrā plānā, ko finansētājs var novērtēt un iekļaut kredīta cenā.

Ilgtspēja un kredīta cena

Ilgtspējas mērķu sasaistīšana ar finansējumu kļūst arvien izplatītāka, sākot no zaļo obligāciju tirgus līdz uzņēmumu aizdevumiem ar konkrētiem KPI. Praktiski tas nozīmē, ka uzņēmums spēj pierādīt zemāku risku un prognozējamāku naudas plūsmu, tāpēc finansējuma cena var kļūt labvēlīgāka.

Bankai procentu likme nav tikai tirgus likme ar uzcenojumu. Tā ir arī riska cena, kas atspoguļo, cik stabils ir bizness un cik noturīgs tas ir pret energoresursu svārstībām, regulējuma izmaiņām un piegādes ķēžu traucējumiem.

Papildus šim aspektam vērts izvērtēt arī izdevīgākais kredīts uzņēmumam, jo tas palīdz saprast, kādi kritēriji parasti nosaka finansējuma izmaksas un kā uzņēmums var tām mērķtiecīgi sagatavoties.

Ilgtspējas ieguvumi kreditēšanā parasti izpaužas trīs līmeņos, proti, riska mazināšanā, izmaksu optimizācijā un caurspīdīgā pārvaldībā. Zemāk aprakstīts, kā tas izskatās praksē.

Zemāks risks finansētājam

Ja uzņēmums samazina atkarību no fosilās enerģijas, uzlabo resursu efektivitāti vai mazina regulatīvos riskus, tas kļūst paredzamāks kredītdevēja acīs. Tieši paredzamība bieži nosaka, vai procentu likme būs stingrāka un augstāka vai elastīgāka ar iespēju to samazināt.

Ilgtspējas projekti var kalpot kā riska amortizators arī krīzes brīžos, piemēram, kad enerģijas cenas svārstās vai mainās prasības emisijām un atkritumu apsaimniekošanai. Jo mazāk pārsteigumu uzņēmuma izmaksu struktūrā, jo vieglāk aizstāvēt labākus nosacījumus.

Zemākas darbības izmaksas

Energoefektivitāte, iekārtu modernizācija un procesu optimizācija bieži dod tiešu efektu, proti, mazākus rēķinus un stabilāku pašizmaksu. Finansētājam tas nozīmē vienkāršu loģiku, ja izmaksas krītas, naudas plūsma kļūst spēcīgāka un kredīta apkalpošanas spēja pieaug.

Svarīgi ir parādīt, ka ieguvumi ir izmērāmi, nevis mēs būsim zaļāki, bet mēs samazināsim patēriņu par X% un atmaksāsim investīciju Y gados. Šāda pieeja pārvērš ilgtspēju finanšu argumentā.

Skaidrāka pārvaldība

Ilgtspēja praksē gandrīz vienmēr nozīmē disciplinētāku datu uzskaiti, tostarp enerģijas patēriņu, atkritumus, piegādātājus, riskus un mērķu izpildi. Bankai tas ir signāls par vadības kvalitāti, kas apliecina, ka uzņēmums spēj plānot, mērīt un konsekventi rīkoties.

Tieši pārvaldības caurspīdīgums bieži ietekmē arī citus nosacījumus, piemēram, līguma kovenantus, pārskatu biežumu, nodrošinājuma prasības un iespējas vēlāk pārskatīt procentu likmi.

procentu likmes

Kā sagatavot argumentu bankai

Lai ilgtspēja reāli ietekmētu procentu likmi, tai jābūt formulētai kā biznesa gadījumam ar skaidru ietekmi uz naudas plūsmu un riskiem. Tas nozīmē, ka pirms sarunas par finansējumu ir vērts sakārtot gan projektu saturu, gan pierādījumus, gan to, kā mērīsiet rezultātus.

Ne vienmēr nepieciešams perfekts ESG ziņojums. Bieži pietiek ar strukturētu materiālu kopumu, kas ļauj finansētājam ātri saprast, ko darīsiet, cik tas maksās, kā atmaksāsies un kā kontrolēsiet izpildi. Plašāku skatījumu uz finansējuma izvēli mainīgā vidē var gūt arī rakstā par kredītu izaugsmei, kur uzsvērta stratēģiska pieeja aizņemšanās lēmumiem.

Praktiskākais ceļš ir virzīties no skaidra projekta uz konkrētiem rādītājiem un pēc tam uz finansējuma sarunas valodu. Tālāk ir trīs pieturas punkti, kas palīdz pārvērst ilgtspēju kredīta nosacījumos.

Izvēlies izmērāmu projektu

Vislabāk finansējumā strādā projekti ar tiešu, aprēķināmu ietekmi, piemēram, energoaudits un pasākumi pēc tā, iekārtu nomaiņa, apgaismojuma modernizācija, siltināšana, procesu automatizācija vai atkritumu samazināšana. Ideja nav izvēlēties skaistāko iniciatīvu, bet tādu, kurai var uzrādīt skaitļus un termiņus.

Laba prakse ir sagatavot konservatīvu scenāriju, kas parāda, ko iegūsiet minimāli, ja apstākļi nebūs ideāli. Bankai bieži svarīgāka ir piesardzīga prognoze nekā optimistisks maksimums.

Sagatavo KPI pierādījumus

Ilgtspējas mērķi kredītā parasti tiek sasaistīti ar KPI, tas ir, rādītājiem, kurus var pārbaudīt. Tie var būt patēriņa kritums, emisiju samazinājums, atjaunojamās enerģijas īpatsvars vai procesa efektivitātes pieaugums atkarībā no nozares.

Svarīgi ir parādīt, kā mērīsiet rezultātus. Skaitītāji, rēķini, uzskaites sistēmas, piegādātāju dokumenti, energoaudita atskaite vai projekta budžets palīdz ilgtspēju nostiprināt kā finanšu faktu, nevis tikai nodomu.

Parādi risku mazināšanu

Finansētāju loģika ir vienkārša, ja projekts mazina risku, tas var atspoguļoties cenā. Piemēram, energoefektivitāte mazina atkarību no tarifiem, sakārtota atkritumu apsaimniekošana mazina atbilstības risku, bet pārdomāta piegādes ķēde samazina dīkstāves iespējamību.

Šo argumentu spēku pastiprina plašāks ekonomikas fons. Izmaksu un pirktspējas svārstību kontekstā uzņēmumi ar stingrāku izmaksu kontroli izskatās stabilāki, un to ilustrē arī algu pieaugums, kas vienlaikus var mazināt izmaksu kāpumu, bet arī bremzēt pieprasījumu, tāpēc šādās situācijās risku pārvaldība kļūst īpaši svarīga.

Galvenās atziņas

Ilgtspēja var palīdzēt iegūt labākus kreditēšanas nosacījumus, ja tā ir pārtulkota finansētāja valodā, proti, mērāmi ietaupījumi, skaidri KPI un konkrēts riska kritums. Praktiskākais starts ir ar vienu projektu, kura ietekmi var pierādīt, un vienu mērījumu sistēmu, kas ļauj rezultātus regulāri uzrādīt.

Ja ilgtspēju veidojat kā disciplīnu, nevis kampaņu, tā kļūst par finanšu priekšrocību, proti, stiprāku naudas plūsmu, stabilāku biznesa modeli un pārliecinošāku pozīciju procentu likmes sarunā.

Kā izvēlēties kredītu izaugsmei 2026 gadā

Kredīts izaugsmei 2026. gadā vairs nav tikai naudas aizņemšanās. Tas ir stratēģisks lēmums par to, cik dārgi tu pērc laiku, kapacitāti un mieru. Piedāvājumi var izskatīties līdzīgi uz papīra, taču atšķirības atklājas termiņā, elastībā, nosacījumos un tajā, cik labi finansējums sader ar tavu biznesa modeli.

Lai saprastu, kurš risinājums patiesībā būs izdevīgākais ilgtermiņā, jāskatās plašāk par procentu likmi. Nozīme ir tam, kas notiek kapitāla tirgū, kā veidojas kapitāla cena un kā tā nonāk līdz konkrētam kredīta piedāvājumam. Par to, kur mūsdienās slēpjas vērtība dažādos aktīvos, plašāku kontekstu sniedz raksts par vērtības meklējumiem dažādos aktīvos. Zemāk atradīsi skaidru loģiku un praktiskus kritērijus, kas palīdzēs salīdzināt banku un alternatīvo finansētāju piedāvājumus.

Kas nosaka kredīta cenu

  1. gadā aizņemšanās izmaksas uzņēmumiem lielā mērā ietekmē tas, cik dārgi paši finansētāji var piesaistīt kapitālu un kādas atdeves gaidas ir investoriem. Ja kapitāla tirgū aug ienesīguma prasības, finansētāju resursi kļūst dārgāki, un tas atspoguļojas arī kredītu procentu likmēs un nosacījumos. Tāpēc “izdevīgākais” nereti nozīmē nevis zemāko procentu, bet stabilāko kopējo modeli.

Uzņēmuma kredītā cena reti ir tikai par tirgus situāciju. Tā vienmēr ir arī par risku. Jo skaidrāka un prognozējamāka ir naudas plūsma, marža un nodrošinājums, jo mazāka riska piemaksa tiek pieskaitīta bāzes likmei. Tas nozīmē, ka daļu no kredīta cenas vari ietekmēt ar sagatavošanos un pārskatāmu finanšu struktūru.

Visbeidzot, nozīme ir arī termiņam un mērķim. Īstermiņa apgrozāmo līdzekļu finansējums un ilgtermiņa investīciju kredīts pēc būtības nav salīdzināmi instrumenti. Izvēle kļūst precīzāka, ja katram mērķim meklē atbilstošu struktūru, nevis universālu risinājumu.

Kapitāla cenas loģika

Finansētājs cenu veido no divām daļām, bāzes izmaksām un riska novērtējuma. Ja tirgū investori izvēlas instrumentus ar augstāku ienesīgumu, tas nosaka latiņu arī citām finansējuma formām. Piemēram, publiski redzamais 10% obligāciju kupons palīdz saprast, kāpēc lētam kapitālam atgriezties var būt sarežģīti.

Procenti nav vienīgais

Divi piedāvājumi ar vienādu likmi ilgtermiņā var maksāt atšķirīgi, ja atšķiras komisijas, elastība un prasības pret naudas plūsmu. Bieži tieši līguma ierobežojumi ir dārgākā daļa, jo tie var kavēt nākamo izaugsmes soli. Tāpēc salīdzināšanu sāc ar kopējo izmaksu un riska ainu, nevis ar vienu ciparu.

Bankas un alternatīvie

Bankas parasti piedāvā prognozējamāku struktūru, bet var būt konservatīvākas attiecībā uz jaunām nozarēm vai strauju izaugsmi. Alternatīvie finansētāji mēdz būt elastīgāki un ātrāki, taču tas var nozīmēt augstāku cenu vai stingrākus nosacījumus. Plašāku skatījumu, kā izvērtēt izdevīgākais kredīts uzņēmumam, sniedz pieeja, kas balstīta mērķī un piemērotībā, nevis reklāmas solījumos.

finansu planosana

Kā salīdzināt piedāvājumus

Lai izvēlētos piemērotāko kredītu izaugsmei, vispirms skaidri definē finansējuma mērķi. Vai tie ir apgrozāmie līdzekļi, iekārtas, projekts ar vairākiem posmiem vai ieiešana jaunā tirgū? Jo precīzāks mērķis, jo vieglāk izvērtēt termiņu, atmaksas grafiku un nepieciešamo elastību.

Tālāk pārvērt finansējumu naudas plūsmas scenārijos. Kā maksājumi izskatās sliktākā mēnesī, sezonālās svārstībās vai, ja projekts kavējas? Piedāvājums, kas optimistiskā scenārijā šķiet lētāks, var kļūt dārgs, ja parādās soda procenti vai nepieciešama refinansēšana neizdevīgā brīdī.

Visbeidzot, izvērtē finansētāja stabilitāti un ilgtermiņa motivāciju. Ja plāno vairākus izaugsmes posmus, svarīgi, lai partneris spēj finansēt arī nākamo soli. To, ka finansētāju kapacitāte ir būtisks faktors, ilustrē arī bankas kapitāla pieaugums, kas ietekmē kreditēšanas iespējas tirgū kopumā.

Rēķini kopējās izmaksas

Salīdzini visu izmaksu kopumu, procentus, līguma komisijas, nodrošinājuma vērtēšanu, pirmstermiņa dzēšanas maksu un iespējamos sodus. Vēlams aprēķināt kopējās izmaksas visā termiņā un pārbaudīt tās vairākos scenārijos. Praktiski noder vienkārša tabula ar bāzes, pesimistisko un optimistisko naudas plūsmu.

Pārbaudi elastību

Elastība bieži nosaka, vai kredīts būs atbalsts vai slogs. Noskaidro, vai iespējamas maksājumu brīvdienas, grafika maiņa vai sezonāla atmaksa bez papildu sodiem. Uzņēmumiem, kas investē jaunos tirgos vai attīstības projektos, šī pielāgojamība var būt izšķiroša.

Izvērtē ierobežojumus

Rūpīgi izlasi, kādi finanšu rādītāji jāuztur un kas notiek, ja tie īslaicīgi pasliktinās. Pārbaudi, vai finansētājs var prasīt papildu nodrošinājumu vai pārskatīt cenu noteiktos apstākļos. Ja līgums būtiski ierobežo investīcijas vai peļņas reinvestēšanu, tas var bremzēt izaugsmi vairāk nekā sākotnēji šķiet.

Galvenās atziņas izvēlei

Ilgtermiņā izdevīgākais finansējums ir tas, kas saskan ar tavu naudas plūsmu un ļauj izturēt svārstības bez lieka stresa. Skaties uz kredīta cenu kā uz tirgus kapitāla cenu plus tava uzņēmuma riska stāstu, kuru iespējams uzlabot ar skaidru plānu un pārdomātu struktūru. Ja salīdzini kopējās izmaksas, elastību un ierobežojumus vienotā sistēmā, izvēle kļūst apzināta un balstīta ilgtspējīgā skatījumā uz izaugsmi.

Kredīti uzņēmumiem bez ķīlas

Jaunam vai augošam uzņēmumam aizdevējs visbiežāk neatsaka finansējumu ķīlas trūkuma dēļ, bet gan neskaidrības dēļ par naudas plūsmu, riska kontroli un vadības spēju reaģēt uz tirgus pārmaiņām. Labā ziņa ir tā, ka šīs lietas ir sakārtojamas, un tas bieži ir ilgtspējīgāks ceļš nekā steigā ieķīlāt privāto īpašumu.

Šajā rakstā soli pa solim apskatīsim, kā sagatavot uzņēmumu sarunai ar aizdevēju, lai kredīts bez ķīlas kļūtu par reālu iespēju. No finanšu disciplīnas un risku pārvaldības līdz biznesa modeļa bankability un ESG loģikai, kā arī tam, kā kapitāla tirgu attīstība ietekmē alternatīvā finansējuma pieejamību mazajiem uzņēmumiem.

Ko aizdevējs vērtē

Uzticības tests

Praksē aizdevējs ķīlu izmanto kā plānu B, bet lēmumu visbiežāk balsta uz plānu A, uzņēmuma spēju ģenerēt stabilu naudas plūsmu. Tāpēc bezķīlas finansējuma gadījumā pieaug prasības pēc caurspīdīgas uzskaites, ticamām prognozēm un skaidriem riska kontroles mehānismiem. Jo mazāk nodrošinājuma, jo lielāka nozīme ir pierādāmai vadības kvalitātei un strukturētiem procesiem.

Svarīgi ir pierādījumi

Aizdevējs meklē atbildes uz trim jautājumiem. Kā uzņēmums pelna, kas var noiet greizi un kāds būs rīcības plāns. Šo pamatojumu var strukturēt vienkārši. Vēsturiskie rezultāti, 12 līdz 18 mēnešu naudas plūsmas plāns un skaidri definēti pieņēmumi. Jo saprotamāks modelis, jo mazāk aizdevējam jāmin un jo retāk tiek prasīts papildu nodrošinājums.

Ilgtspējība kā riska mazināšana

ESG aizdevējam nav tikai reputācijas jautājums, bet arī konkrēts riska novērtējums piegādes ķēdē, enerģijas izmaksās, regulējumā un pārvaldībā. Uzņēmumi ar labāku energoefektivitāti un stabilākām piegādēm parasti ir noturīgāki pret cenu svārstībām, kas tieši ietekmē spēju apkalpot parādu. To ilustrē arī ilgtspējīga mežsaimniecība, kur ilgtermiņa pieeja palīdz piesaistīt kapitālu un mazināt svārstību risku. Šajā kontekstā ilgtspējība nozīmē paredzamību un izsekojamību, kas kredītkomitejām ir īpaši svarīga.

biznesa plans

Praktiski soļi finansējumam

Sakārto naudas plūsmu

Izveido naudas plūsmas prognozi pa nedēļām vai mēnešiem un sasaisti to ar pārdošanas ciklu, krājumu apriti un debitoru termiņiem. Aizdevēju pārliecina nevis optimistiska izaugsme, bet spēja parādīt bāzes scenāriju un rīcību gadījumā, ja ieņēmumi atpaliek par 10–20 procentiem. Šeit izšķiroša ir vadības spēja plānot rezerves, pielāgot izmaksas un pārvaldīt prioritātes.

Sakārto risku pārvaldību

Bezķīlas finansējums prasa skaidri pierādīt, ka risks tiek apzināts un vadīts. Identificē 5–10 būtiskākos riskus, piemēram, piegādes traucējumus, cenu svārstības, klientu koncentrāciju, personāla pieejamību, kiberdrošību vai regulējuma izmaiņas, un definē agrīnos brīdinājuma signālus un rīcības plānu. Praktiski draudi, tostarp finanšu krāpniecība un datu drošības incidenti, tieši ietekmē naudas plūsmu, tāpēc uzņēmumam jāspēj parādīt, kā tiek nodrošināta kontrole un iekšējā uzraudzība.

Parādi atdevi

Aizdevējam ir vieglāk pieņemt pozitīvu lēmumu, ja katrs aizņemtā eiro pielietojums palielina spēju atmaksāt parādu. Definē finansējuma mērķi kā kapacitātes palielināšanu, izmaksu samazināšanu vai apgrozāmo līdzekļu atbrīvošanu un piesaisti tam konkrētus rādītājus, piemēram, maržu, krājumu aprites dienas vai debitoru dienas. Konkrēts plāns konkrētai problēmai vienmēr izskatās drošāks nekā vispārīga attīstības iecere.

Izvēlies piemērotu instrumentu

Ne vienmēr piemērotākais risinājums ir klasisks bankas kredīts, īpaši, ja uzņēmums vēl veido finanšu vēsturi vai aug straujāk par bilanci. Dažkārt labāk darbojas kredītlīnija apgrozāmajiem līdzekļiem, faktoringam līdzīgi risinājumi vai elastīgāki aizdevēji, kas vairāk vērtē naudas plūsmu nekā nodrošinājumu; noderīgs pārskats pieejams ceļvedī par kredītiem uzņēmumiem bez ķīlas. Vienlaikus kapitāla tirgu attīstība un investoru interese par fiksēta ienesīguma instrumentiem palielina finansējuma piedāvājumu, bet arī paaugstina prasības pret atklātību un pārvaldību.

Kā sagatavot uzņēmumu pārliecinošam finansējumam

Kredīts bez ķīlas nav veiksmes stāsts, bet sagatavotības rezultāts. Sakārtota naudas plūsma, pārskatāma uzskaite, pamatoti pieņēmumi un skaidrs investīciju atmaksāšanās plāns. Jo labāk uzņēmums spēj nosaukt savus riskus un parādīt, kā tos kontrolē, jo mazāk aizdevējam nepieciešams papildu nodrošinājums. Ilgtspējība šeit nozīmē noturību un prognozējamību, kas samazina svārstību risku un stiprina uzticību.

Domājot kā aizdevējs un sagatavojot atbildes skaitļos un procesos, uzņēmums kļūst par uzticamu partneri. Tieši uzticība ir valūta, kas visbiežāk ļauj saņemt finansējumu bez ķīlas un bez lieka personīgā riska.

Ilgtspējīga mežsaimniecība piesaista kapitālu

Ilgtspējīga mežsaimniecība vairs nav tikai zaļš stāsts zīmola tēlam. Tā kļūst par finanšu valodu, ko saprot bankas, investori un apdrošinātāji. Ja attīstāt ar mežu saistītu biznesu vai apsaimniekojat meža aktīvus, šodienas jautājums ir praktisks, kā pārvērst ilgtspējas pieeju zemākā riska profilā un izdevīgākos finansējuma nosacījumos.

Šajā rakstā aplūkosim trīs aspektus, ko finanšu sektors patiesībā vērtē, kā ilgtspēja ietekmē meža aktīvu ekonomiku arī cirsmu līmenī un kā šo priekšrocību iekļaut kredītkomitejas vai investora izvērtēšanas sarakstā. Mērķis ir sniegt skaidru atbildi uz jautājumu, vai ilgtspējīga mežsaimniecība var palielināt uzņēmuma pievilcību investoru un kredītiestāžu acīs un ko darīt, lai tas notiktu praksē.

Kāpēc finanšu sektors vērtē mežus

Bankas un investori finansē risku, nevis ideju, un mežsaimniecībā riski arvien biežāk tiek vērtēti caur dabas kapitāla prizmu. Eiropas regulējums, tostarp prasības ilgtspējas ziņošanā un riska pārvaldībā, palielina spiedienu kredītiestādēm pierādīt, ka tās izprot klimata un bioloģiskās daudzveidības riskus savos portfeļos. Rezultātā ilgtspējīga prakse sāk darboties kā riska atlaide finansējumā, savukārt neskaidra vai nepārbaudāma prakse kļūst par riska piemaksu.

Finansētāji īpašu uzmanību pievērš tam, vai uzņēmums spēj identificēt un pārvaldīt ar dabas resursiem saistītos riskus. Tie var būt gan regulatīvi ierobežojumi, gan reputācijas jautājumi, gan fiziski riski, kas ietekmē aktīva vērtību. Jo skaidrāka ir risku pārvaldības sistēma, jo vieglāk finanšu iestādei pamatot pozitīvu lēmumu.

Svarīga ir arī ieņēmumu modeļa noturība ilgtermiņā. Ilgtspējīga mežsaimniecība palīdz nodrošināt resursa atjaunošanos, mazināt konfliktus ar sabiedrību un atbilst eksportējošo tirgu prasībām. Tas uzlabo uzņēmuma spēju izturēt ekonomiskos un regulatīvos satricinājumus.

Dabas risks kā kredītrisks

Dabas daudzveidības ietekme arvien biežāk tiek pārvērsta konkrētos kredītriska izvērtēšanas kritērijos. Tiek analizēta biotopu degradācija, zemes izmantošanas izmaiņas, piesārņojuma slodze un invazīvo sugu izplatība, jo šie faktori var radīt nelineārus un pat neatgriezeniskus zaudējumus. Uzņēmumam tas nozīmē vienkāršu principu, jo precīzāk varat pierādīt, ka riskus pārvaldāt, jo drošāks izskatās jūsu profils finansētāja acīs.

Prognozējamības vērtība

Finansētāji augstu vērtē paredzamību, proti, stabilas naudas plūsmas, skaidru nodrošinājumu un juridisko noteiktību. Ilgtspējīga mežsaimniecība var mazināt strīdu un reputācijas riskus, vienlaikus palielinot piekļuvi tirgiem ar augstām prasībām. Turklāt atbildīga saimniekošana var pozitīvi ietekmēt arī vietējo ekonomiku, kas investoru skatījumā samazina sociālos riskus reģionālā līmenī.

Sertifikācija un dati

FSC vai PEFC sertifikācija pati par sevi negarantē izdevīgāku finansējumu, taču tā sniedz skaidru signālu par procesu un neatkarīgu uzraudzību. Vēl lielāku nozīmi iegūst datu kvalitāte un pieejamība, tostarp meža inventarizācija, kartogrāfiskie materiāli un dabas vērtību izvērtējums. Šādi pierādāmi dati ļauj ilgtspēju integrēt investīciju memorandā kā konkrētu un pārbaudāmu sadaļu.

meza investicijas

Kā ilgtspēja palielina vērtību

Ja ilgtspējīga prakse tiek ieviesta operacionālā līmenī, tā ietekmē gan paša meža aktīva novērtējumu, gan uzņēmuma finansējamību. Investori un bankas parasti vērtē trīs aspektus, nodrošinājuma kvalitāti, naudas plūsmu ilgtspēju un iespējamos slēptos riskus. Ilgtspējīga pieeja var uzlabot visus trīs.

Kvalitatīvs un caurspīdīgi pārvaldīts aktīvs ir uzticamāks kā nodrošinājums. Ja ir skaidrs apsaimniekošanas plāns, atjaunošanas grafiks un zināmi ierobežojumi, samazinās nenoteiktība par nākotnes ieņēmumiem. Tas pozitīvi ietekmē gan kredīta apjomu, gan nosacījumus.

Ilgtspējīga pārvaldība arī samazina iespēju, ka pēkšņas regulējuma izmaiņas vai sabiedrības spiediens būtiski ietekmēs biznesa modeli. Šāds stabilitātes faktors bieži vien ir izšķirošs ilgtermiņa investoriem.

Cirsmu ekonomika

Finanšu sarunās būtiska loma ir konkrētiem datiem par cirsmām, to pieejamību, sortimentiem un izmaksām. Precīza informācija samazina informācijas asimetriju starp uzņēmumu un finansētāju, kas savukārt uzlabo sarunu pozīciju. Digitāli risinājumi, kas palīdz aprēķināt un pamatot meža cirsmu vērtību, var tieši ietekmēt aktīva novērtējumu un nodrošinājuma kvalitāti.

Risks un diskonta likme

Aktīva vērtība investora skatījumā ir nākotnes naudas plūsmu summa, kas diskontēta ar atbilstošu riska likmi. Ja ilgtspējīga apsaimniekošana mazina regulatīvos, reputācijas un operacionālos riskus, samazinās arī pieprasītā riska piemaksa. Pat neliels diskonta likmes samazinājums ilgtermiņa aktīvam var radīt būtisku vērtības pieaugumu.

Finansējuma nosacījumi

Uzņēmumi ar skaidru pārvaldības struktūru, izsekojamu koksnes izcelsmi un definētām politikām biežāk var pretendēt uz strukturētāku un elastīgāku finansējumu. Bankai ir vieglāk pieņemt lēmumu, ja dati ir pārbaudāmi un procesi dokumentēti. Pretējā gadījumā finansējums var būt dārgāks, ar stingrākiem nodrošinājuma nosacījumiem vai īsāku termiņu.

Ilgtspējīgas mežsaimniecības ietekme uz finansējuma pieejamību

Ilgtspējīga mežsaimniecība palielina uzņēmuma pievilcību investoru un kredītiestāžu acīs, jo tā samazina risku un uzlabo paredzamību. Dabas daudzveidības un klimata faktori arvien biežāk tiek integrēti finanšu izvērtēšanas procesos, padarot pārvaldību un datu kvalitāti par stratēģisku priekšrocību.

Lielākais ieguvums rodas tad, kad ilgtspēja kļūst izmērāma un pārbaudāma. Sertifikācija, inventarizācija, digitālās kartes un skaidri apsaimniekošanas plāni stiprina aktīva kvalitāti un uzlabo sarunu pozīciju ar finansētājiem.

Ja uz mežu skatāties kā uz kapitāla aktīvu, prioritāte ir sakārtota datu un risku pārvaldība. Jo mazāk neskaidrību paliek finansētājam, jo lielāka iespēja, ka ilgtspējīga pieeja pārtaps konkrētos un izdevīgos finansējuma nosacījumos.