Ilgtspējīga izaugsme bez ķīlas riskiem

Ilgtspējīga izaugsme ne vienmēr sākas ar lielu investoru ienākšanu vai ķīlas ieķīlāšanu bankai. Dažkārt visvērtīgākais ir ātri pieejams finansējums, kas ļauj pārkārtot procesus, ieguldīt datos un uzbūvēt stabilāku biznesa modeli, pirms tirgus apstākļi atkal mainās.

Galvenais jautājums ir vienkāršs, kā izmantot finansējumu bez ķīlas tā, lai tas stiprinātu uzņēmuma ilgtspēju, nevis palielinātu risku? Atbilde slēpjas ne tikai jautājumā cik aizņemties, bet arī kāpēc aizņemties, kā šo kapitālu pārvērst izmērāmā efektā, kas uzlabo naudas plūsmu, konkurētspēju un noturību.

Kad finansējums strādā jūsu labā

Finansējums bez ķīlas var būt efektīvs instruments, ja to izmanto kā skaidri definētu tiltu uz nākamo attīstības posmu. Tas īpaši noder brīžos, kad uzņēmumam ir pierādāms pieprasījums, bet trūkst apgrozāmo līdzekļu, lai izpildītu pasūtījumus, uzlabotu ražošanas efektivitāti vai ieviestu digitalizāciju.

Svarīgi ir ņemt vērā arī procentu likmju vidi, jo aizņemšanās izmaksas var mainīties un ietekmēt projekta drošības rezervi. Šo fonu labi ilustrē ECB likmju kāpums, kas atgādina par nepieciešamību plānot konservatīvi un ar vairākiem attīstības scenārijiem.

Lai lēmums būtu pragmatisks, vērts salīdzināt dažādus instrumentus un nosacījumus, tostarp izvērtēt, kā strādā kredīti uzņēmumiem bez ķīlas situācijās, kad svarīgs ir ātrums, elastīgums un skaidrs izmantošanas mērķis.

Pirms pieņemt gala lēmumu, nepieciešams izvērtēt, kā tieši aizdevums radīs pievienoto vērtību. Zemāk ir trīs balsti, kas palīdz finansējumu pārvērst ilgtspējīgā izaugsmē.

Mērķis, kas rada plūsmu

Drošākais bezķīlas finansējuma pielietojums ir tāds, kas palielina ieņēmumus vai samazina izmaksas ar izmērāmu efektu. Tie var būt ieguldījumi krājumu optimizācijā, ražošanas caurlaidspējas palielināšanā, pārdošanas kanālu paplašināšanā vai pakalpojuma standartizēšanā, kas saīsina izpildes laiku. Ja mērķis ir neskaidrs un formulēts kā vispārīga izaugsme, risks parasti aug ātrāk nekā ieguvums.

Ilgtermiņā īpaši vērtīgi ir ieguldījumi efektivitātē un resursu pārvaldībā. Līdzīgu pieeju var redzēt ilgtspējīgā mežsaimniecībā, kur kapitāls tiek piesaistīts ar skaidru atdeves un ilgtspējas loģiku.

Risks kā pārvaldāms process

Pirms aizņemšanās definējiet trīs scenārijus, bāzes, piesardzīgo un sliktāko, un katram paredziet konkrētu rīcību. Tas nozīmē noteikt maksimālo ikmēneša maksājumu, kas neapdraud naudas plūsmu, izveidot rezervi vismaz viena līdz trīs mēnešu izdevumu apmērā un vienoties par iekšējiem stop signāliem, kad izmaksas tiek samazinātas vai investīcija tiek pauzēta. Šāda pieeja pārvērš risku no sajūtas par pārvaldāmu sistēmu.

Ilgtspēja kā efektivitāte

Ilgtspēja nav tikai atskaite vai komunikācijas instruments, tā ir praktiska efektivitāte. Enerģijas patēriņa samazināšana, iekārtu modernizācija, loģistikas sakārtošana vai izejmateriālu zudumu mazināšana bieži dod dubultu ieguvumu, mazāku ietekmi uz vidi un stabilākas izmaksas. Ja finansējums palīdz tieši šādiem uzlabojumiem, tas vienlaikus stiprina gan reputāciju, gan biznesa noturību.
finansu planosana

Finansējums un eksportspēja

Eksports un konkurētspēja prasa disciplīnu datos, procesus, kas mērogojas, un spēju pielāgoties pieprasījuma svārstībām. Bezķīlas kapitāls var palīdzēt šo pamatu uzbūvēt ātrāk, ja aizdevums netiek izmantots kā pastāvīgs plāksteris naudas plūsmas caurumiem.

Lēmumus ir vērts pieņemt, ņemot vērā arī ārējos satricinājumus, piegāžu ķēdes, enerģijas cenas un patērētāju noskaņojumu. Šādā kontekstā elastību stiprina diversifikācija un piesardzīga plānošana, ko aktualizē arī eksporta diversifikācijas ieteikumi.

Lai finansējums patiešām veicinātu eksportspēju, svarīga ir pareiza prioritāšu secība. Vispirms dati, tad mērogojami procesi un tikai pēc tam straujāka izaugsme.

Datu disciplīna ikdienā

Sāciet ar vienkāršu pārvaldības paneli, kurā redzami galvenie rādītāji, ieņēmumi, bruto peļņa, krājumu apgrozījums, debitoru dienas, reklāmas atdeve un ražošanas izpildes laiks. Ja finansējumu ieguldāt sistēmās vai integrācijās, mērķis nav tikai digitalizēties, bet ātrāk pamanīt novirzes un pieņemt precīzākus lēmumus. Savlaicīga reakcija samazina kļūdu cenu.

Procesi, kas mērogojas

Eksportspējīgs uzņēmums nevar balstīties tikai uz darbinieku pārslodzi vai individuālu varonību. Investīcijas kvalitātes kontrolē, piegādes plānošanā, klientu apkalpošanas standartā vai automatizācijā bieži dod stabilāku efektu nekā nesistemātisks mārketinga budžeta pieaugums. Jo prognozējamāks process, jo drošāk var plānot finansējuma atmaksu.

Izaugsme ar rezervi

Aizņemšanās kļūst riskanta, ja tā balstīta tikai optimistiskākajā scenārijā. Ilgtspējīgāk ir finansēt attīstību pa posmiem, vispirms pierādīt kanāla dzīvotspēju, tad palielināt apjomus un tikai pēc tam investēt lielākās jaudās. Ja katrā posmā ir skaidrs mērījums, piemēram, pasūtījumu atkārtojamība vai stabila marža, finansējums kalpo kā paātrinātājs, nevis slazds.

Praktiski soļi finansējuma izmantošanai

Ilgtspējīga izaugsme ar finansējumu bez ķīlas sākas ar konkrētu mērķi, kas uzlabo naudas plūsmu vai efektivitāti. Pirms aizņemšanās izveidojiet vairākus scenārijus, nosakiet pieņemamu maksājumu robežu un sagatavojiet rīcības plānu gadījumam, ja ieņēmumi samazinās vai izmaksas pieaug. Izmantojiet kapitālu, lai stiprinātu datu disciplīnu un mērogojamus procesus, tad finansējums kļūst par tiltu uz eksportspējīgu un noturīgu biznesu.
Procentu likmes un zaļā domāšana biznesā

Pieaugot izmaksu spiedienam un investoru prasībām, ilgtspēja uzņēmumā vairs nav tikai zaļš stāsts mājaslapā. Tā arvien biežāk kļūst par valodu, ko saprot arī bankas un finansētāji, īpaši brīžos, kad jāvienojas par procentu likmi, nodrošinājumu vai aizdevuma elastību.

Vai ieguldījumi ilgtspējā var palīdzēt saņemt labākus kreditēšanas nosacījumus? Jā, ja ilgtspēja tiek pārvērsta mērāmos rezultātos, risku mazināšanā un skaidrā plānā, ko finansētājs var novērtēt un iekļaut kredīta cenā.

Ilgtspēja un kredīta cena

Ilgtspējas mērķu sasaistīšana ar finansējumu kļūst arvien izplatītāka, sākot no zaļo obligāciju tirgus līdz uzņēmumu aizdevumiem ar konkrētiem KPI. Praktiski tas nozīmē, ka uzņēmums spēj pierādīt zemāku risku un prognozējamāku naudas plūsmu, tāpēc finansējuma cena var kļūt labvēlīgāka.

Bankai procentu likme nav tikai tirgus likme ar uzcenojumu. Tā ir arī riska cena, kas atspoguļo, cik stabils ir bizness un cik noturīgs tas ir pret energoresursu svārstībām, regulējuma izmaiņām un piegādes ķēžu traucējumiem.

Papildus šim aspektam vērts izvērtēt arī izdevīgākais kredīts uzņēmumam, jo tas palīdz saprast, kādi kritēriji parasti nosaka finansējuma izmaksas un kā uzņēmums var tām mērķtiecīgi sagatavoties.

Ilgtspējas ieguvumi kreditēšanā parasti izpaužas trīs līmeņos, proti, riska mazināšanā, izmaksu optimizācijā un caurspīdīgā pārvaldībā. Zemāk aprakstīts, kā tas izskatās praksē.

Zemāks risks finansētājam

Ja uzņēmums samazina atkarību no fosilās enerģijas, uzlabo resursu efektivitāti vai mazina regulatīvos riskus, tas kļūst paredzamāks kredītdevēja acīs. Tieši paredzamība bieži nosaka, vai procentu likme būs stingrāka un augstāka vai elastīgāka ar iespēju to samazināt.

Ilgtspējas projekti var kalpot kā riska amortizators arī krīzes brīžos, piemēram, kad enerģijas cenas svārstās vai mainās prasības emisijām un atkritumu apsaimniekošanai. Jo mazāk pārsteigumu uzņēmuma izmaksu struktūrā, jo vieglāk aizstāvēt labākus nosacījumus.

Zemākas darbības izmaksas

Energoefektivitāte, iekārtu modernizācija un procesu optimizācija bieži dod tiešu efektu, proti, mazākus rēķinus un stabilāku pašizmaksu. Finansētājam tas nozīmē vienkāršu loģiku, ja izmaksas krītas, naudas plūsma kļūst spēcīgāka un kredīta apkalpošanas spēja pieaug.

Svarīgi ir parādīt, ka ieguvumi ir izmērāmi, nevis mēs būsim zaļāki, bet mēs samazināsim patēriņu par X% un atmaksāsim investīciju Y gados. Šāda pieeja pārvērš ilgtspēju finanšu argumentā.

Skaidrāka pārvaldība

Ilgtspēja praksē gandrīz vienmēr nozīmē disciplinētāku datu uzskaiti, tostarp enerģijas patēriņu, atkritumus, piegādātājus, riskus un mērķu izpildi. Bankai tas ir signāls par vadības kvalitāti, kas apliecina, ka uzņēmums spēj plānot, mērīt un konsekventi rīkoties.

Tieši pārvaldības caurspīdīgums bieži ietekmē arī citus nosacījumus, piemēram, līguma kovenantus, pārskatu biežumu, nodrošinājuma prasības un iespējas vēlāk pārskatīt procentu likmi.

procentu likmes

Kā sagatavot argumentu bankai

Lai ilgtspēja reāli ietekmētu procentu likmi, tai jābūt formulētai kā biznesa gadījumam ar skaidru ietekmi uz naudas plūsmu un riskiem. Tas nozīmē, ka pirms sarunas par finansējumu ir vērts sakārtot gan projektu saturu, gan pierādījumus, gan to, kā mērīsiet rezultātus.

Ne vienmēr nepieciešams perfekts ESG ziņojums. Bieži pietiek ar strukturētu materiālu kopumu, kas ļauj finansētājam ātri saprast, ko darīsiet, cik tas maksās, kā atmaksāsies un kā kontrolēsiet izpildi. Plašāku skatījumu uz finansējuma izvēli mainīgā vidē var gūt arī rakstā par kredītu izaugsmei, kur uzsvērta stratēģiska pieeja aizņemšanās lēmumiem.

Praktiskākais ceļš ir virzīties no skaidra projekta uz konkrētiem rādītājiem un pēc tam uz finansējuma sarunas valodu. Tālāk ir trīs pieturas punkti, kas palīdz pārvērst ilgtspēju kredīta nosacījumos.

Izvēlies izmērāmu projektu

Vislabāk finansējumā strādā projekti ar tiešu, aprēķināmu ietekmi, piemēram, energoaudits un pasākumi pēc tā, iekārtu nomaiņa, apgaismojuma modernizācija, siltināšana, procesu automatizācija vai atkritumu samazināšana. Ideja nav izvēlēties skaistāko iniciatīvu, bet tādu, kurai var uzrādīt skaitļus un termiņus.

Laba prakse ir sagatavot konservatīvu scenāriju, kas parāda, ko iegūsiet minimāli, ja apstākļi nebūs ideāli. Bankai bieži svarīgāka ir piesardzīga prognoze nekā optimistisks maksimums.

Sagatavo KPI pierādījumus

Ilgtspējas mērķi kredītā parasti tiek sasaistīti ar KPI, tas ir, rādītājiem, kurus var pārbaudīt. Tie var būt patēriņa kritums, emisiju samazinājums, atjaunojamās enerģijas īpatsvars vai procesa efektivitātes pieaugums atkarībā no nozares.

Svarīgi ir parādīt, kā mērīsiet rezultātus. Skaitītāji, rēķini, uzskaites sistēmas, piegādātāju dokumenti, energoaudita atskaite vai projekta budžets palīdz ilgtspēju nostiprināt kā finanšu faktu, nevis tikai nodomu.

Parādi risku mazināšanu

Finansētāju loģika ir vienkārša, ja projekts mazina risku, tas var atspoguļoties cenā. Piemēram, energoefektivitāte mazina atkarību no tarifiem, sakārtota atkritumu apsaimniekošana mazina atbilstības risku, bet pārdomāta piegādes ķēde samazina dīkstāves iespējamību.

Šo argumentu spēku pastiprina plašāks ekonomikas fons. Izmaksu un pirktspējas svārstību kontekstā uzņēmumi ar stingrāku izmaksu kontroli izskatās stabilāki, un to ilustrē arī algu pieaugums, kas vienlaikus var mazināt izmaksu kāpumu, bet arī bremzēt pieprasījumu, tāpēc šādās situācijās risku pārvaldība kļūst īpaši svarīga.

Galvenās atziņas

Ilgtspēja var palīdzēt iegūt labākus kreditēšanas nosacījumus, ja tā ir pārtulkota finansētāja valodā, proti, mērāmi ietaupījumi, skaidri KPI un konkrēts riska kritums. Praktiskākais starts ir ar vienu projektu, kura ietekmi var pierādīt, un vienu mērījumu sistēmu, kas ļauj rezultātus regulāri uzrādīt.

Ja ilgtspēju veidojat kā disciplīnu, nevis kampaņu, tā kļūst par finanšu priekšrocību, proti, stiprāku naudas plūsmu, stabilāku biznesa modeli un pārliecinošāku pozīciju procentu likmes sarunā.

Kā izvēlēties kredītu izaugsmei 2026 gadā

Kredīts izaugsmei 2026. gadā vairs nav tikai naudas aizņemšanās. Tas ir stratēģisks lēmums par to, cik dārgi tu pērc laiku, kapacitāti un mieru. Piedāvājumi var izskatīties līdzīgi uz papīra, taču atšķirības atklājas termiņā, elastībā, nosacījumos un tajā, cik labi finansējums sader ar tavu biznesa modeli.

Lai saprastu, kurš risinājums patiesībā būs izdevīgākais ilgtermiņā, jāskatās plašāk par procentu likmi. Nozīme ir tam, kas notiek kapitāla tirgū, kā veidojas kapitāla cena un kā tā nonāk līdz konkrētam kredīta piedāvājumam. Par to, kur mūsdienās slēpjas vērtība dažādos aktīvos, plašāku kontekstu sniedz raksts par vērtības meklējumiem dažādos aktīvos. Zemāk atradīsi skaidru loģiku un praktiskus kritērijus, kas palīdzēs salīdzināt banku un alternatīvo finansētāju piedāvājumus.

Kas nosaka kredīta cenu

  1. gadā aizņemšanās izmaksas uzņēmumiem lielā mērā ietekmē tas, cik dārgi paši finansētāji var piesaistīt kapitālu un kādas atdeves gaidas ir investoriem. Ja kapitāla tirgū aug ienesīguma prasības, finansētāju resursi kļūst dārgāki, un tas atspoguļojas arī kredītu procentu likmēs un nosacījumos. Tāpēc “izdevīgākais” nereti nozīmē nevis zemāko procentu, bet stabilāko kopējo modeli.

Uzņēmuma kredītā cena reti ir tikai par tirgus situāciju. Tā vienmēr ir arī par risku. Jo skaidrāka un prognozējamāka ir naudas plūsma, marža un nodrošinājums, jo mazāka riska piemaksa tiek pieskaitīta bāzes likmei. Tas nozīmē, ka daļu no kredīta cenas vari ietekmēt ar sagatavošanos un pārskatāmu finanšu struktūru.

Visbeidzot, nozīme ir arī termiņam un mērķim. Īstermiņa apgrozāmo līdzekļu finansējums un ilgtermiņa investīciju kredīts pēc būtības nav salīdzināmi instrumenti. Izvēle kļūst precīzāka, ja katram mērķim meklē atbilstošu struktūru, nevis universālu risinājumu.

Kapitāla cenas loģika

Finansētājs cenu veido no divām daļām, bāzes izmaksām un riska novērtējuma. Ja tirgū investori izvēlas instrumentus ar augstāku ienesīgumu, tas nosaka latiņu arī citām finansējuma formām. Piemēram, publiski redzamais 10% obligāciju kupons palīdz saprast, kāpēc lētam kapitālam atgriezties var būt sarežģīti.

Procenti nav vienīgais

Divi piedāvājumi ar vienādu likmi ilgtermiņā var maksāt atšķirīgi, ja atšķiras komisijas, elastība un prasības pret naudas plūsmu. Bieži tieši līguma ierobežojumi ir dārgākā daļa, jo tie var kavēt nākamo izaugsmes soli. Tāpēc salīdzināšanu sāc ar kopējo izmaksu un riska ainu, nevis ar vienu ciparu.

Bankas un alternatīvie

Bankas parasti piedāvā prognozējamāku struktūru, bet var būt konservatīvākas attiecībā uz jaunām nozarēm vai strauju izaugsmi. Alternatīvie finansētāji mēdz būt elastīgāki un ātrāki, taču tas var nozīmēt augstāku cenu vai stingrākus nosacījumus. Plašāku skatījumu, kā izvērtēt izdevīgākais kredīts uzņēmumam, sniedz pieeja, kas balstīta mērķī un piemērotībā, nevis reklāmas solījumos.

finansu planosana

Kā salīdzināt piedāvājumus

Lai izvēlētos piemērotāko kredītu izaugsmei, vispirms skaidri definē finansējuma mērķi. Vai tie ir apgrozāmie līdzekļi, iekārtas, projekts ar vairākiem posmiem vai ieiešana jaunā tirgū? Jo precīzāks mērķis, jo vieglāk izvērtēt termiņu, atmaksas grafiku un nepieciešamo elastību.

Tālāk pārvērt finansējumu naudas plūsmas scenārijos. Kā maksājumi izskatās sliktākā mēnesī, sezonālās svārstībās vai, ja projekts kavējas? Piedāvājums, kas optimistiskā scenārijā šķiet lētāks, var kļūt dārgs, ja parādās soda procenti vai nepieciešama refinansēšana neizdevīgā brīdī.

Visbeidzot, izvērtē finansētāja stabilitāti un ilgtermiņa motivāciju. Ja plāno vairākus izaugsmes posmus, svarīgi, lai partneris spēj finansēt arī nākamo soli. To, ka finansētāju kapacitāte ir būtisks faktors, ilustrē arī bankas kapitāla pieaugums, kas ietekmē kreditēšanas iespējas tirgū kopumā.

Rēķini kopējās izmaksas

Salīdzini visu izmaksu kopumu, procentus, līguma komisijas, nodrošinājuma vērtēšanu, pirmstermiņa dzēšanas maksu un iespējamos sodus. Vēlams aprēķināt kopējās izmaksas visā termiņā un pārbaudīt tās vairākos scenārijos. Praktiski noder vienkārša tabula ar bāzes, pesimistisko un optimistisko naudas plūsmu.

Pārbaudi elastību

Elastība bieži nosaka, vai kredīts būs atbalsts vai slogs. Noskaidro, vai iespējamas maksājumu brīvdienas, grafika maiņa vai sezonāla atmaksa bez papildu sodiem. Uzņēmumiem, kas investē jaunos tirgos vai attīstības projektos, šī pielāgojamība var būt izšķiroša.

Izvērtē ierobežojumus

Rūpīgi izlasi, kādi finanšu rādītāji jāuztur un kas notiek, ja tie īslaicīgi pasliktinās. Pārbaudi, vai finansētājs var prasīt papildu nodrošinājumu vai pārskatīt cenu noteiktos apstākļos. Ja līgums būtiski ierobežo investīcijas vai peļņas reinvestēšanu, tas var bremzēt izaugsmi vairāk nekā sākotnēji šķiet.

Galvenās atziņas izvēlei

Ilgtermiņā izdevīgākais finansējums ir tas, kas saskan ar tavu naudas plūsmu un ļauj izturēt svārstības bez lieka stresa. Skaties uz kredīta cenu kā uz tirgus kapitāla cenu plus tava uzņēmuma riska stāstu, kuru iespējams uzlabot ar skaidru plānu un pārdomātu struktūru. Ja salīdzini kopējās izmaksas, elastību un ierobežojumus vienotā sistēmā, izvēle kļūst apzināta un balstīta ilgtspējīgā skatījumā uz izaugsmi.

Kredīti uzņēmumiem bez ķīlas

Jaunam vai augošam uzņēmumam aizdevējs visbiežāk neatsaka finansējumu ķīlas trūkuma dēļ, bet gan neskaidrības dēļ par naudas plūsmu, riska kontroli un vadības spēju reaģēt uz tirgus pārmaiņām. Labā ziņa ir tā, ka šīs lietas ir sakārtojamas, un tas bieži ir ilgtspējīgāks ceļš nekā steigā ieķīlāt privāto īpašumu.

Šajā rakstā soli pa solim apskatīsim, kā sagatavot uzņēmumu sarunai ar aizdevēju, lai kredīts bez ķīlas kļūtu par reālu iespēju. No finanšu disciplīnas un risku pārvaldības līdz biznesa modeļa bankability un ESG loģikai, kā arī tam, kā kapitāla tirgu attīstība ietekmē alternatīvā finansējuma pieejamību mazajiem uzņēmumiem.

Ko aizdevējs vērtē

Uzticības tests

Praksē aizdevējs ķīlu izmanto kā plānu B, bet lēmumu visbiežāk balsta uz plānu A, uzņēmuma spēju ģenerēt stabilu naudas plūsmu. Tāpēc bezķīlas finansējuma gadījumā pieaug prasības pēc caurspīdīgas uzskaites, ticamām prognozēm un skaidriem riska kontroles mehānismiem. Jo mazāk nodrošinājuma, jo lielāka nozīme ir pierādāmai vadības kvalitātei un strukturētiem procesiem.

Svarīgi ir pierādījumi

Aizdevējs meklē atbildes uz trim jautājumiem. Kā uzņēmums pelna, kas var noiet greizi un kāds būs rīcības plāns. Šo pamatojumu var strukturēt vienkārši. Vēsturiskie rezultāti, 12 līdz 18 mēnešu naudas plūsmas plāns un skaidri definēti pieņēmumi. Jo saprotamāks modelis, jo mazāk aizdevējam jāmin un jo retāk tiek prasīts papildu nodrošinājums.

Ilgtspējība kā riska mazināšana

ESG aizdevējam nav tikai reputācijas jautājums, bet arī konkrēts riska novērtējums piegādes ķēdē, enerģijas izmaksās, regulējumā un pārvaldībā. Uzņēmumi ar labāku energoefektivitāti un stabilākām piegādēm parasti ir noturīgāki pret cenu svārstībām, kas tieši ietekmē spēju apkalpot parādu. To ilustrē arī ilgtspējīga mežsaimniecība, kur ilgtermiņa pieeja palīdz piesaistīt kapitālu un mazināt svārstību risku. Šajā kontekstā ilgtspējība nozīmē paredzamību un izsekojamību, kas kredītkomitejām ir īpaši svarīga.

biznesa plans

Praktiski soļi finansējumam

Sakārto naudas plūsmu

Izveido naudas plūsmas prognozi pa nedēļām vai mēnešiem un sasaisti to ar pārdošanas ciklu, krājumu apriti un debitoru termiņiem. Aizdevēju pārliecina nevis optimistiska izaugsme, bet spēja parādīt bāzes scenāriju un rīcību gadījumā, ja ieņēmumi atpaliek par 10–20 procentiem. Šeit izšķiroša ir vadības spēja plānot rezerves, pielāgot izmaksas un pārvaldīt prioritātes.

Sakārto risku pārvaldību

Bezķīlas finansējums prasa skaidri pierādīt, ka risks tiek apzināts un vadīts. Identificē 5–10 būtiskākos riskus, piemēram, piegādes traucējumus, cenu svārstības, klientu koncentrāciju, personāla pieejamību, kiberdrošību vai regulējuma izmaiņas, un definē agrīnos brīdinājuma signālus un rīcības plānu. Praktiski draudi, tostarp finanšu krāpniecība un datu drošības incidenti, tieši ietekmē naudas plūsmu, tāpēc uzņēmumam jāspēj parādīt, kā tiek nodrošināta kontrole un iekšējā uzraudzība.

Parādi atdevi

Aizdevējam ir vieglāk pieņemt pozitīvu lēmumu, ja katrs aizņemtā eiro pielietojums palielina spēju atmaksāt parādu. Definē finansējuma mērķi kā kapacitātes palielināšanu, izmaksu samazināšanu vai apgrozāmo līdzekļu atbrīvošanu un piesaisti tam konkrētus rādītājus, piemēram, maržu, krājumu aprites dienas vai debitoru dienas. Konkrēts plāns konkrētai problēmai vienmēr izskatās drošāks nekā vispārīga attīstības iecere.

Izvēlies piemērotu instrumentu

Ne vienmēr piemērotākais risinājums ir klasisks bankas kredīts, īpaši, ja uzņēmums vēl veido finanšu vēsturi vai aug straujāk par bilanci. Dažkārt labāk darbojas kredītlīnija apgrozāmajiem līdzekļiem, faktoringam līdzīgi risinājumi vai elastīgāki aizdevēji, kas vairāk vērtē naudas plūsmu nekā nodrošinājumu; noderīgs pārskats pieejams ceļvedī par kredītiem uzņēmumiem bez ķīlas. Vienlaikus kapitāla tirgu attīstība un investoru interese par fiksēta ienesīguma instrumentiem palielina finansējuma piedāvājumu, bet arī paaugstina prasības pret atklātību un pārvaldību.

Kā sagatavot uzņēmumu pārliecinošam finansējumam

Kredīts bez ķīlas nav veiksmes stāsts, bet sagatavotības rezultāts. Sakārtota naudas plūsma, pārskatāma uzskaite, pamatoti pieņēmumi un skaidrs investīciju atmaksāšanās plāns. Jo labāk uzņēmums spēj nosaukt savus riskus un parādīt, kā tos kontrolē, jo mazāk aizdevējam nepieciešams papildu nodrošinājums. Ilgtspējība šeit nozīmē noturību un prognozējamību, kas samazina svārstību risku un stiprina uzticību.

Domājot kā aizdevējs un sagatavojot atbildes skaitļos un procesos, uzņēmums kļūst par uzticamu partneri. Tieši uzticība ir valūta, kas visbiežāk ļauj saņemt finansējumu bez ķīlas un bez lieka personīgā riska.

Ko patērētājiem nozīmē PTAC lēmums par West Kredit

Ja esi jauns uzņēmējs vai biznesa vadītājs, kurš rūpējas par saviem klientiem un ilgtermiņa reputāciju, tad svarīgi saprast, kā patērētāju aizsardzība savijas ar finansējuma pieejamību un atbildīgu kreditēšanu. PTAC lēmums par AS West Kredit parāda, kā tirgus uzraudzība un profesionāla rīcība aizsargā gan patērētājus, gan atbildīgus uzņēmējus, kuri vēlas veidot ilgtspējīgu, ētisku un godprātīgu uzņēmējdarbību.

PTAC lēmuma ietekme uz patērētājiem

Patērētāju tiesību aizsardzības centrs (PTAC) nosprieda, ka West Kredit pirms kredīta izsniegšanas nepietiekami izvērtēja patērētāju maksātspēju, kas nozīmē, ka uzņēmums nebija pilnībā izmantojis pieejamos kredītinformācijas datus vai rūpīgi pārbaudījis klientu saistības un iespējas atmaksāt kredītu, norāda Latvijas Vēstnesī publicētā informācija.

Ko tas nozīmē patērētājam?

Kredītņēmējiem nav garantijas, ka kredīts tika izsniegts saskaņā ar pilnu finanšu analīzi, jo tas palielina risku nonākt finansiālās grūtībās vai neplānotā parādsaistību situācijā. PTAC lēmums stiprina principu, uzsverot, ka patērētājam ir tiesības saņemt kredītu, kas ir atbilstošs viņa maksātspējai, nevis vienkārši pieejams.

PTAC piesprieda 50 000 EUR sodu, kas pats par sevi ir likumsods, tomēr vēl svarīgāks ir signāls, ka tirgus spēlētājiem skaidri jāievēro profesionālās rūpības standarti.

kredita sanemsana

Kāpēc ir svarīgi sniegt pilnīgu un patiesu informāciju

❗️ No patērētāja viedokļa ir absolūti kritiski:

  • sniegt pilnīgu informāciju par visām savām saistībām un ienākumiem,
  • neignorēt esošās kredītsaistības vai citas saistības,
  • būt godprātīgam gan pirms līguma parakstīšanas, gan visa kredīta atmaksas periodā.

Tas ne tikai palīdz izvairīties no pārmērīgas parādsaistības, bet arī nostiprina tavu reputāciju kā atbildīgam kredītņēmējam un biznesa partnerim ilgtermiņā.

Kā pārbaudīt maksātspējas izvērtējumu

PTAC lēmums par West Kredit parāda, ka maksātspējas izvērtējums nav formalitāte, bet gan patērētāja drošības mehānisms. Ja kredītdevējs nepārbauda informāciju pietiekami rūpīgi (piemēram, neapkopo saistības no visiem būtiskajiem avotiem vai neizvērtē bankas konta pārskatos redzamos maksājumus), patērētājs var saņemt aizdevumu, kas realitātē ir pārmērīgs un riskants.

Ja arī tev rodas sajūta, ka kredītdevējs “pārāk viegli” piešķīris kredītu vai nav uzdevis būtiskus jautājumus, rīkojies mērķtiecīgi.

📌 1. Pieprasi maksātspējas izvērtējuma skaidrojumu (rakstiski)

Tev ir tiesības zināt, kā tieši kredītdevējs nonāca līdz lēmumam par aizdevuma izsniegšanu. Pieprasi:

  • kādi dati tika izmantoti (ienākumi, izdevumi, apgādājamie, saistības);
  • vai tika pārbaudītas saistības kredītinformācijas datubāzēs;
  • kā tika interpretēti bankas konta pārskati;
  • kādi pieņēmumi izmantoti (piemēram, par ikmēneša izdevumiem);
  • vai tika vērtēti galvotāji (ja tādi ir) un kādā statusā.

Ja kreditors nevar skaidri parādīt, kā viņš izvērtēja tavu spēju atmaksāt, tas ir nopietns signāls, ka izvērtējums varēja būt virspusējs.

📌 2. Pārbaudi savas saistības pats

PTAC gadījumā ar West Kredit viens no būtiskajiem aspektiem bija tas, ka kredītdevējs neieguva pietiekami pilnīgu informāciju par saistībām un tās neanalizēja vienkopus. Tieši tāpēc ir vērts pašam sev uztaisīt skaidru pārskatu:

  • visi aktīvie kredīti/līzingi/ātrie kredīti;
  • kredītkartes limiti (pat ja tos neizmanto);
  • galvojumi (arī tie ir risks!);
  • ikmēneša maksājumi un termiņi;
  • reālie mājsaimniecības izdevumi (komunālie, transports, bērni u.c.).

Ja pats nevari skaidri pateikt, cik tev mēnesī paliek pāri pēc visām saistībām, kredīts ir risks, nevis risinājums.

📌 3. Salīdzini nosacījumus un izvērtē kredītu kā ilgtspējas lēmumu

Šaubas par maksātspējas izvērtējumu bieži rodas brīdī, kad:

  • procentu likme ir neskaidra vai paslēpta izmaksās;
  • līgumā ir komisijas, par kurām iepriekš netika runāts; kredītu piedāvā ātri bez pietiekamiem jautājumiem;
  • tiek solīts refinansējums, bet nav pārliecības, ka vecās saistības tiešām tiks dzēstas.

Atbildīgs kredīts nozīmē:

  • saprotamu kopējo atmaksājamo summu,
  • caurspīdīgu maksājumu grafiku,
  • tādu slodzi, ko vari segt arī pie ienākumu krituma.

Ja vēlies pieiet praktiski un ilgtspējīgi, kredīta izvērtēšanai vari izmantot vienkāršu, bet ļoti efektīvu principu, kas nozīmē, ka domā ne tikai par to, cik iedos, bet arī par to, cik tas patiesībā maksās un vai tas neapdraud manu finansiālo stabilitāti ilgtermiņā. Tieši šāda pieeja ir pretstats situācijām, kur maksātspējas izvērtējums tiek veikts virspusēji, kā to savā lēmumā uzsvēra PTAC West Kredit gadījumā.

Lai izvairītos no pārmērīga finanšu sloga un pieņemtu pārdomātu lēmumu ir vērts salīdzināt vairākus piedāvājumus, pievēršot uzmanību procentu likmei, kopējai atmaksājamai summai, izdevīgākam kredītam, līguma komisijām un nosacījumu caurspīdīgumam.

kreditesana ilgtspejigam biznesam

📌 4. Ja ir aizdomas par pārkāpumu

Ja redzi pazīmes, ka kredītdevējs nav rīkojies profesionāli, saglabā saraksti (e-pasti, SMS, čati), piedāvājuma nosacījumus, līgumu un pielikumus, kā arī maksātspējas izvērtējuma informāciju, ja tāda ir sniegta. Un tad vispirms iesniedz pretenziju kredītdevējam (rakstiski) un, ja atbilde nav pārliecinoša vērsies PTAC ar iesniegumu.

Šis solis ir svarīgs arī plašākā nozīmē, jo vairāk patērētāji reaģē uz negodīgu praksi, jo tīrāks kļūst tirgus un tas ilgtermiņā nāk par labu arī atbildīgiem uzņēmējiem.

📌 5. Konsultējies ar speciālistu

Ja kredīts ir ar nekustamā īpašuma ķīlu vai ilgtermiņa saistībām, vienmēr ir vērts:

  • pārrunāt līgumu ar juristu,
  • aprēķināt riskus ar finanšu konsultantu,
  • izvērtēt “sliktākā scenārija” ietekmi.

Ilgtspējīga domāšana nozīmē, ka finansējums ir instruments attīstībai, nevis slazds, kas apdraud tavu drošību vai ģimenes stabilitāti.

Ilgtspējīga uzņēmējdarbība un atbildīga kreditēšana

Patērētāju aizsardzības lēmumi, kā PTAC pret West Kredit, ir ne tikai formalitāte, bet svarīgs instruments, lai nodrošinātu tirgus caurskatāmību, samazinātu finanšu riskus un veicinātu atbildīgu kreditēšanu.

Uzņēmēji, kas ievēro šos principus, ne tikai mazina tirgus riskus, bet arī būvē uzticību un ilgtermiņa vērtību saviem klientiem un sabiedrībai kopumā.

Minimālā algas un kredītu portfeļa pieaugums – jaunākais Latvijas ekonomikā

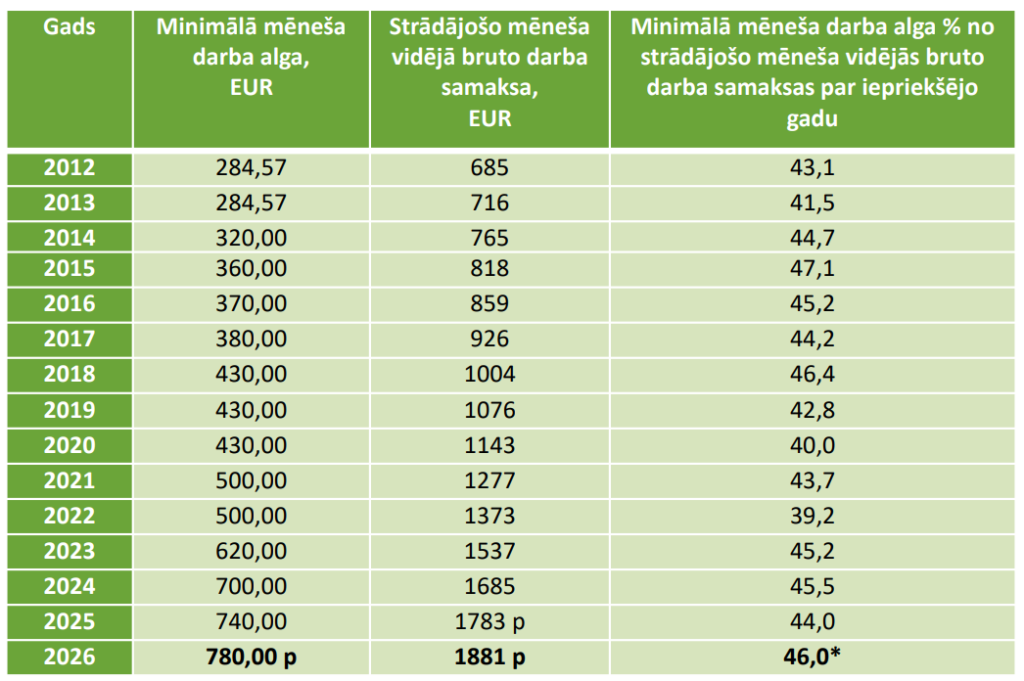
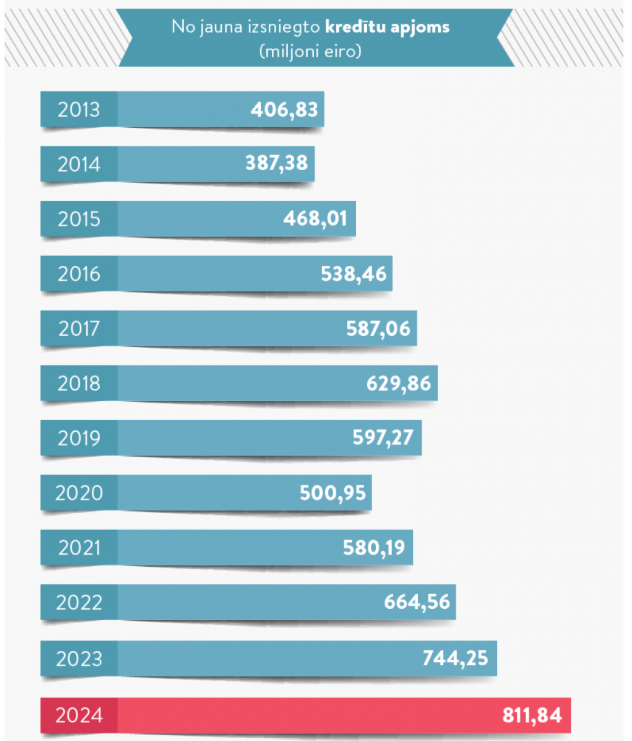
Pēdējo gadu laikā Latvijas ekonomika ir piedzīvojusi būtiskas pārmaiņas, kas tieši ietekmē ikvienu uzņēmēju un mājsaimniecību. Mēs redzam strauju minimālās algas kāpumu, no 430 eiro 2020. gadā līdz 700 eiro 2024. gadā. Tomēr paralēli šim ienākumu pieaugumam ir noticis vēl kāds zīmīgs process. Nebanku kreditēšanas apjomi kopš 2013. gada ir praktiski dubultojušies.

Šī raksta laikā atbildēšu uz jautājumu, vai ienākumu kāpums reāli uzlabo maksātspēju un kā interpretēt vienlaikus pieaugošo kredītsaistību apjomu?

Minimālās algas dinamika – No 430 līdz 700 eiro

Pēdējo četru gadu laikā minimālā alga Latvijā ir piedzīvojusi ievērojamu lēcienu. Ja 2020. gadā tā bija 430 eiro, tad 2024. gadā tā sasniedza 700 eiro robežu, kas ir pieaugums par vairāk nekā 60%. Šis lēmums tika pieņemts ar mērķi uzlabot iedzīvotāju labklājību, un valdības noteikumi skaidri definē šo jauno standartu: “No 2024. gada 1. janvāra minimālā mēneša darba alga normālā darba laika ietvaros ir 700 eiro”.

Kredītu apjoma dubultošanās – 2013. vs 2024. gads

Dati rāda, ka līdz ar algu kāpumu, Latvijas iedzīvotāju apetīte pēc aizdevumiem nav mazinājusies. Tieši pretēji! Salīdzinot ar 2013. gadu, kad tika uzsākta visaptveroša datu apkopošana, no jauna izsniegto kredītu apjoms 2024. gadā ir gandrīz dubultojies.​

Latvijas ekonomika

Patērētāju tiesību aizsardzības centrs (PTAC) ir norādījis uz vēsturiski augstāko aktivitāti šajā sektorā, atzīmējot: “744,25 miljoni eiro ir lielākais no jauna izsniegto kredītu apjoms viena gada laikā nebanku kreditēšanas sektorā kopš 2013. gada” [PTAC, 2024]. Šis apjoms turpina augt, 2024. gadā pārsniedzot pat 811 miljonus eiro. Interesanti, ka tieši distances kredīti piedzīvo straujāko izaugsmi, kamēr tradicionālo patēriņa kredītu skaits atsevišķos segmentos ir stabils. Tas norāda uz patērētāju paradumu maiņu uz digitāliem un ātriem risinājumiem.​

Vai 700 eiro alga uzlabo maksātspēju vai maskē budžeta caurumus?

Jaunākie 2024. gada dati atklāj paradoksālu situāciju Latvijas ekonomikā. Lai gan minimālā alga ir kāpusi un vidējie mājsaimniecību ienākumi palielinājušies par 12%, sasniedzot 950 eiro uz vienu ģimenes locekli [CSP, 2025], reālā finansiālā brīvība daudziem nav uzlabojusies tik strauji, kā varētu cerēt.

Vai iedzīvotāji kļuvuši bagātāki? Atbilde ir jā, bet ar būtiskām atrunām.

  • Pirktspējas atgūšanās. Pēc augstās inflācijas perioda, reālā alga (ienākumi, kas koriģēti ar cenu kāpumu) 2024. gadā ir atgriezusies izaugsmes fāzē, pieaugot par aptuveni 8% [SEB Banka, 2025]. Tas nozīmē, ka “uz papīra” pelnām vairāk, un statistiski vidējais iedzīvotājs veikalā var atļauties nedaudz vairāk nekā krīzes zemākajā punktā.
  • Risku zona. Tomēr statistika rāda, ka līdz ar ienākumiem aug arī nabadzības riska slieksnis (sasniedzot 699 eiro vienas personas mājsaimniecībai), kas nozīmē, ka minimālās algas saņēmēji joprojām balansē uz iztikas robežas [CSP, 2025]. Faktiskais ienākumu pieaugums bieži vien tikai kompensē vispārējo cenu līmeņa kāpumu, nevis rada brīvos līdzekļus uzkrājumiem.

Kāpēc kredīti aug straujāk par algām? Kredītu portfeļa dubultošanās liecina par strukturālām izmaiņām mājsaimniecību budžetos, kur ienākumu pieaugums bieži tiek novirzīts saistību segšanai.

Divas ierastas ķibeles:

  1. Optimisma slazds. Ekonomikas stabilizēšanās un algu kāpums rada drošības sajūtu, mudinot uzņemties ilgtermiņa saistības (auto līzings, mājokļa remonts), paļaujoties, ka ienākumi turpinās augt tādā pašā tempā.
  2. Inflācijas sekas. Daļa no jauna izsniegto nebanku kredītu tiek izmantoti nevis patēriņa iegribām, bet lai segtu dzīves dārdzības radītos “caurumus” vai veiktu lielākus pirkumus, kuru cenas ir kāpušas straujāk nekā algas.

Rezultātā veidojas situācija, kurā mājsaimniecību bilances kļūst lielākas, bet vienlaikus arī neelastīgākas. Lai gan iedzīvotāju rīcībā ir vairāk naudas, liela daļa šo līdzekļu jau ir “rezervēta” ikmēneša kredītu atmaksai, padarot ģimeņu budžetus jūtīgākus pret jebkādiem nākotnes ekonomikas satricinājumiem.

Atbildot uz jautājumu

Analizējot minimālās algas pieaugumu līdz 700 eiro kontekstā ar valsts budžetu, atbilde ir divējāda. Īstermiņā tas uzlabo fiskālos rādītājus, bet ilgtermiņā rada strukturālus riskus.

Rezultātā, lai gan ienākumu kāpums uzlabo nodokļu iekasējamību, tas vienlaikus rada “izdevumu spirāli”. Ja privātais sektors un produktivitāte netiek līdzi algu kāpumam, valsts budžets tiek pārslogots, cenšoties kompensēt dzīves dārdzību publiskajā sektorā un sociālajā jomā.

Kredīts – risinājums daudziem uzņēmumiem

Arī uzņēmumiem ir situācijas, kad neparedzētu apstākļu dēļ vajadzīgs finansiāls atbalsts. Uzņēmējiem tas ir īpaši būtiski, jo, neizmantojot iespējas īstajā brīdī, var zaudēt labu peļņu. Ne velti kredīts uzņēmumiem ir kļuvis par pieprasītu finanšu pakalpojumu gan lieliem, gan maziem uzņēmumiem.

Aizdevumi uzņēmumiem palīdz atrisināt gan īstermiņa finansiālās grūtības, gan arī palīdz gadījumos, kad nepieciešams veikt tūlītējas investīcijas, lai uzlabotu ražošanu, pilnveidotu uzņēmuma darbību vai lai izmantotu iespēju realizēt labu biznesa ideju.

Pat ļoti veiksmīgiem un lieliem uzņēmumiem var būt nepieciešams kredīts, lai, piemēram, paplašinātu uzņēmuma darbību un segtu tekošos izdevumus gadījumos, kad visi finanšu līdzekļi ir ieguldīti aprīkojumā un izejvielās.

Kas ir kredīts uzņēmumiem?

Kredīts juridiskām personām ir aizdevums, kas paredzēts uzņēmējdarbības atbalstam. Tāpat, kā jebkura kredīta, arī šī aizdevuma gadījumā kredītdevējs pārliecinās par kredītņēmēja maksātspēju, pieprasot pārskatu par uzņēmuma finanšu plūsmu, pēdējo gadu peļņas rādītājiem un kredītvēsturi. Dažiem kredītdevējiem var būt svarīgs arī kredīta mērķis, piemēram, swedbank kredīts uzņēmumiem dalās septiņos dažādos pakalpojumos, vadoties pēc tā, kādam nolūkam paredzēts izvēlētais aizdevums.

Aizdevums uzņēmumiem var būt nepieciešams ļoti dažādiem mērķiem, tostarp transportlīdzekļu vai aparatūras iegādei, investīcījām, regulāro maksājumu veikšanai vai īpašuma iegādei. Ja nepieciešami līdzekļi nelieliem tēriņiem, tad labs un ātrs risinājums var būt ātrais kredīts uzņēmumiem, ko piedāvā dažādi nebanku aizdevēji, bet, ja nepieciešamas lielākas summas ilgtermiņa investīcijām, tad drošāki un izdevīgāki ir banku piedāvājumi.

Kredītu mērķi un nepieciešamība

Kā jebkura kredīta gadījumā, jābūt ļoti apdomīgiem un jāizsver kredīta nepieciešamība, pat tad, ja plānots pavisam neliels patēriņa kredīts uzņēmumiem. Vēlams aizņemties tikai gadījumos, kad kredīts palīdzēs atrisināt problēmas vai uzlabos uzņēmuma darbību.

Biežākie iemesli, kādēļ uzņēmumi izvēlas noformēt kredītu:

  • jaunas biznesa idejas ieviešanai;
  • jauniem projektiem, kā piemēram, jaunu iekārtu iegādei vai mājas lapas izstrādei;
  • negaidītiem izdevumiem, piemēram, salūstot ražošanas iekārtām;
  • nodokļu nomaksai;
  • regulāro maksājumu segšanai.

Aizdevums jauniem uzņēmumiem

Bieži vien kredīts nepieciešams arī pavisam jauniem uzņēmumiem, lai uzsāktu uzņēmējdarbību, iegādātos iekārtas, un noīrētu telpas ar nepieciešamo aprīkojumu. Tā kā jauniem uzņēmumiem vēl nav stabilu ienākumu un finanšu pārskata, kas liecinātu par veiksmīgu uzņēmējdarbību, kā kredīta nodrošinājums var tikt pieprasīta arī komercķīla, nekustamais īpašums vai cita uzņēmuma galvojums, it īpaši, ja nepieciešams ilgtermiņa hipotekārais kredīts uzņēmumiem.

Prasības kredīta saņemšanai

Kā jebkurš aizdevums, arī kredīts jauniem uzņēmumiem tiek izsniegts tikai gadījumos, ja aizdevējs ir drošs par uzņēmuma finansiālo stabilitāti un tic uzņēmuma dzīvotspējai. Lai iegūtu kredītu, jauniem uzņēmumiem jāpierāda savas biznesa idejas aktualitāte, potenciāls un attīstības plāns, lai pārliecinātu, ka kredītsaistības tiks izpildītas tam paredzētajā laikā.

Tikko dibinātiem uzņēmumiem parasti tiek pieprasīta arī ķīla vai galvojums, jo kredīts uzņēmumiem bez ķīlas var tikt izsniegts tikai tad, ja uzņēmējs var uzradīt stabilu un pozitīvu ienākumu plūsmu.

Jaunas uzņēmējdarbības uzsākšana vienmēr ir riskanta, tomēr tieši šī iemesla dēļ  kredīts uzņēmumiem ir tik ļoti nepieciešams un pieprasīts, jo, lai uzņēmējdarbība tiktu pāri visiem šķēršļiem, ļoti bieži nepieciešams finansiāls atbalsts.

Dažreiz šis atbalsts vajadzīgs pašā sākumā, citreiz pēc vairākiem veiksmīgas darbības gadiem, citreiz – pavisam negaidīti. Tomēr, finansiāla palīdzība īstajā brīdī ir spējusi glābt daudzus uzņēmumus, kas tādējādi bankrota vietā ir veiksmīgi auguši un vēlāk divkāršojuši un trīskāršojuši savu peļņu.

Kredīta iespējas tavam uzņēmumam!

Uzsākt biznesu ne vienmēr ir tik vienkārši. Lai varētu kvalitatīvi uzsākt savu uzņēmējdarbību ir nepieciešams starta kapitāls, lai varētu iegādāties visu nepieciešamo tehniku un citas vajadzīgās lietas, lai varētu uzsākt pakalpojuma sniegšanu vai preču ražošanu.

Arī tad, ja uzņēmums jau sācis darboties, ir gadījumi, kad nepieciešami papildus naudas līdzekļi, lai varētu uzsākt paplašināšanos, iegādājoties papildus ražošanas tehniku. Šādos gadījumos ikvienam uzņēmējam ir pieejams kredīts uzņēmējdarbībai.

Latvijā ir vairāki aizdevēji, kas piedāvā šāda veida iespēju. Katram no tiem, protams, ir savi nosacījumi aizdevuma saņemšanai. Esam sagatavojuši informāciju par svarīgākajiem jautājumiem saistībā ar kredītu uzņēmējdarbībai.

Procentu likme

Aizdevums uzņēmējdarbībai ir ilgtermiņa kredīts gluži tāpat kā aizdevums nekustamā īpašuma iegādei, tāpēc tas tiek aplikts ar noteiktu procentu likmi. Katrs pieteikums tiek izskatīts individuāli, tāpēc arī katram uzņēmējam šī procentu likme var atšķirties.

Uzņēmēja īpašnieks – aizdevuma ņēmējs

Aizdevums uzņēmējdarbībai tiek izsniegts tikai tādā gadījumā, ja kredītņēmējs ir šī uzņēmuma īpašnieks vai līdzīpašnieks. Attiecīgi, ja kredītņēmējs nevar pierādīt savu saikni ar konkrēto uzņēmumu, tad šis aizdevums tiek atteikts. Lai varētu saņemt aizdevumu uzņēmējdarbībai, ir nepieciešams uzrādīt oficiālu dokumentu, kas pierāda šo saistību.

Ķīla un galvotājs

Kredīts uzņēmumiem tiek piešķirts tikai tādā gadījumā, ja tiek nodrošināta ķīla. Par ķīlu var kalpot nekustamais īpašums vai transportlīdzeklis. Tas viss atkarīgs no aizdevēja noteikumiem, kā arī naudas summas, kas nepieciešama kredītņēmējam.

Attiecīgi, jo lielāka naudas summa nepieciešama, jo lielākas vērtībai ķīlai ir jāuzrādās. Daži aizdevēji piedāvā arī kredītu bez ķīlas, bet tas notiek tikai tādā gadījumā, ja vēlamā kredīta summa ir maza. Visbiežāk kredīts uzņēmējdarbībai tiek izsniegts bez galvotāja.

Uzņēmējdarbība ar sliktu kredītvēsturi

Lai varētu izlemt, vai konkrētajam uzņēmējam piešķirt aizdevumu vai tomēr nē, protams, tiek izvērtēta arī konkrētā kredītņēmēja kredītvēsture. Attiecīgi, ja pagātnē ir bijuši nenokārtoti darījumi, šādiem cilvēkiem ir mazāka iespēja saņemt aizdevumu. Aizdevējam ir ļoti svarīgi, lai kredīta maksājumi tiktu veikti laicīgi, tāpēc šis ir ļoti nozīmīgs faktors.

Protams, kā jau minējām, katrs gadījums tiek izvērtēts individuāli. Piemēram, ja uzņēmējam pagātnē bijušas negatīvas parādsaistības, bet tās visas ir tikušas apmaksātas, tad var gadīties arī tā, ka aizdevums tiek piešķirts. Savukārt, ja parādi tikuši nodoti parādu piedziņas uzņēmumiem, tad, visticamāk, aizdevums netiks piešķirts.

No cik gadiem pieejams aizdevums?

Katram aizdevējam ir savi noteikumi aizdevuma piešķiršanai. Ir aizdevēji, kuri piedāvā aizņemties uzņēmējdarbības uzsākšanai jau no 20 gadiem, tomēr ir arī tādi aizdevēji, kuri šo iespēju piedāvā no 23 gadu vecuma.

Šāds vecuma ierobežojums tiek uzstādīts ar mērķi, lai samazinātu dažādas nepārdomātas ieceres, kas visbiežāk ienāk prātā gados jaunākiem cilvēkiem.

Šie ir paši svarīgākiem faktori, kurus ņem vērā aizdevējs, izvērtējot to, vai piešķirt tev aizdevumu uzņēmējdarbības uzsākšanai. Ir svarīgi, lai tev būtu regulāri ienākumi, kā arī tiek izvērtēta tava kredītvēsture.

Aizdevējam ir svarīgi zināt, ka tev iespējams uzticēties, tāpēc tiek izvērtēti visi šie faktori. Arī tu noteikti nevēlētos aizdot naudu cilvēkam, ja nezinātu ne to, cik lieli ir viņa ikmēneša ienākumi, ne arī to, vai senāk viņš ir atmaksājis visas parādsaistības.

Kredīts uzņēmējdarbībai ir lielisks variants, ja esi pārliecināts, ka konkrētā ideja nesīs peļņu.

Protams, vienmēr jāpatur prātā arī tas, ka ideja var neīstenoties, tomēr kredīts būs jāatmaksā tik un tā, tāpēc aizdevums jāņem pārdomājot visus par un pret!