No kripto līdz mežam kur slēpjas vērtība

Iespējams, vēl nekad nav bijis tik viegli vienā telefonā turēt pieeju gan kripto biržai, gan meža īpašumu sludinājumiem. Taču uzņēmējam lielākais izaicinājums nav jautājums kur ieguldīt, bet gan kā saprast, kura vērtība ir ilgtspējīga un kura ir tikai īslaicīga tirgus eiforija. Šajā rakstā salīdzinu inovatīvus finanšu risinājumus un digitālos aktīvus ar tradicionālām, ar zemi saistītām investīcijām, īpaši Latvijas kontekstā.

Mērķis ir piedāvāt praktisku domāšanas rāmi, kā izvērtēt risku, likviditāti, regulējumu un ietekmi uz biznesa noturību, lai diversifikācija nekļūtu par instrumentu sarakstu, bet gan par apzinātu kapitāla pārvaldību. No kripto līdz mežam vērtība slēpjas spējā saprast, kas rada naudas plūsmu, kas to aizsargā krīzē un kas palīdz izpildīt ESG prasības, piesaistot finansējumu bankās vai fondos.

Divas vērtības valodas

Digitālie aktīvi un fintech risinājumi bieži sola ātrumu, pieejamību un zemākas transakciju izmaksas, taču to cenu dinamika mēdz būt neprognozējama. Kripto tirgū vēsturiski ir bijuši gan strauji kāpumi, gan tikpat strauji kritumi, un uzņēmumam tas nozīmē vienu, šāds instruments nevar aizstāt rezervju politiku vai stabilu kapitāla struktūru. Šeit vērtība lielā mērā rodas no tirgus uzticības un likviditātes, nevis no pamataktīva radītas naudas plūsmas.

Savukārt ar zemi saistītas investīcijas, piemēram, lauksaimniecības zeme, mežs vai cirsmas, ir fiziski aktīvi ar izmantojamu resursu un skaidrāku vērtības loģiku. Mežs var dot ieņēmumus no koksnes pārdošanas, un tā vērtību ietekmē krājas apjoms, sugu sastāvs, pieejamība, apsaimniekošana un tirgus cenas. Uzņēmējam tas bieži nozīmē mazāku ikdienas cenu troksni, bet lielāku nozīmi kvalitatīviem datiem un profesionālai pārvaldībai.

Būtiska atšķirība ir arī regulējumā. Digitālajos aktīvos tas attīstās strauji un dažkārt fragmentēti, savukārt zemes un meža īpašumtiesības balstās stabilā, gadu desmitiem veidotā sistēmā. Tas nenozīmē, ka tradicionālais vienmēr ir drošs, taču tas parasti ir bankām saprotamāks nodrošinājums un biežāk kalpo par pamatu ilgtermiņa finansējumam vai kā alternatīva, piemēram, finansējumam bez ķīlas, ja uzņēmums vēlas saglabāt elastību.

Likviditāte un laika horizonts

Kripto un daļa fintech produktu ir likvīdi, tos iespējams pārdot ātri, taču cena ir atkarīga no tirgus noskaņojuma konkrētajā brīdī. Tas var būt noderīgi, ja uzņēmumam nepieciešama elastība, tomēr pastāv risks, ka investīcija kļūst par spekulatīvu emociju pozīciju. Biznesā likviditāte ir vērtība tikai tad, ja tā nav nopirkta par pārmērīgu svārstīgumu.

Mežs un zeme ir salīdzinoši nelikvīdi aktīvi, darījumi prasa laiku, dokumentus un novērtējumu, un cena bieži tiek izrunāta, nevis noteikta sekundes laikā. Toties laika horizonts šeit dabiski saskan ar ilgtspējīgu uzņēmējdarbību, jo 10–30 gadi mežsaimniecībā ir plānošanas realitāte. Ja uzņēmums būvē noturību, daļa kapitāla var atrasties tieši šādos lēnākos, bet prognozējamākos instrumentos.

Risks un regulējums

Digitālajos aktīvos risks nav tikai cenu svārstības, bet arī glabāšanas, platformu un regulējuma izmaiņu faktori. Pirms ieguldīt, uzņēmumam jāizvērtē ietekme uz reputāciju, nodokļu uzskaiti, iekšējo kontroli un naudas plūsmas scenārijiem. Ja šīs atbildes nav skaidras, inovācija var kļūt par vadības laika patērētāju, nevis vērtības radītāju.

Ar zemi saistītās investīcijās risks biežāk ir operacionāls un atkarīgs no dabas faktoriem, piemēram, piekļuves, mežaudzes kvalitātes, kaitēkļiem un cenu cikliem. Tomēr šeit būtiska nozīme ir pārvaldībai un datiem, jo, zinot, ko pērc un kā to apsaimniekosi, risku iespējams pārvērst kontrolējamā plānā. Tāpēc mežs uzņēmēja portfelī jāuztver kā projekts ar konkrētiem scenārijiem, nevis tikai zeme ar kokiem.
cirsmu investicijas

Praktisks rāmis līdzsvaram

Līdzsvars starp inovāciju un reālajiem aktīviem nav atrodams procentu sadalījumā, bet gan funkcijās, ko katrs instruments pilda biznesa modelī. Digitālie risinājumi var būt piemēroti rezervju daļai ar augstāku riska toleranci, inovāciju budžetam vai darījumu efektivitātei, piemēram, automatizētiem ieguldījumiem un maksājumu risinājumiem. Zeme un mežs biežāk darbojas kā ilgtermiņa vērtības glabātājs, nodrošinājums un inflācijas riska amortizētājs.

Uzņēmējam noder vienkāršs tests, vai aktīvs rada vai aizsargā naudas plūsmu, vai ir saprotami tā riska avoti un vai to iespējams pārvaldīt bez pārmērīga vadības laika patēriņa. Ja uz kādu no šiem jautājumiem atbilde ir noliedzoša, ieguldījums, visticamāk, ir emocionāls, nevis stratēģisks. Šāds filtrs palīdz izvairīties no impulsīviem lēmumiem.

Diversifikācija nenozīmē visu pa druskai, bet gan atšķirīgus riskus, ciklus un ienākumu avotus. Digitālie aktīvi biežāk kustas līdz ar globālo riska apetīti, savukārt meža vērtību vairāk ietekmē koksnes tirgus, apsaimniekošanas kvalitāte un pieprasījums būvniecībā un ražošanā. Šī atšķirība var būt nozīmīga portfeļa līdzsvaram.

Meža cirsmas kā aktīvs

Domājot par mežu kā investīciju, būtiski saprast ieņēmumu mehāniku, kas ir pārdodams, kādā apjomā un kādā termiņā. Šeit svarīga kļūst meža cirsmu vērtība kā jēdziens, kas savieno mežaudzes datus ar tirgus cenu realitāti un resursu pārvaldību. Tas ļauj uzņēmumam skatīt mežu kā aktīvu ar konservatīvu, bāzes un optimistisku scenāriju.

No ilgtspējas skatpunkta mežs ir arī reputācijas un ESG jautājums, taču tikai tad, ja apsaimniekošana ir caurspīdīga un izsekojama. Pretējā gadījumā zaļais stāsts var pārvērsties par risku, jo finansētāji arvien biežāk pieprasa pierādāmu praksi. Tāpēc meža aktīvs vienlaikus ir finanšu un pārvaldības uzdevums.

Meža īpašuma vērtēšana

Jautājums Kā novērtēt meža īpašuma vērtību? ir izšķirošs, jo bez datiem uzņēmējs pērk nevis aktīvu, bet cerību. Vērtēšana sākas ar mežaudzes inventarizācijas informāciju, krājas rādītājiem, sugu sastāvu, vecuma struktūru, piekļuvi un juridiskajiem ierobežojumiem, kā arī ar reālistisku skatījumu uz izstrādes un loģistikas izmaksām. Tieši izmaksas bieži ir klusais risks, kas nosaka investīcijas ienesīgumu.

Ja nepieciešams dziļāk saprast, kā novērtēt meža īpašuma vērtību, var noderēt digitālas analīzes platformas. MansMezs ir meža īpašniekiem paredzēts rīks, kas palīdz veikt meža īpašuma vērtēšana un labāk izprast faktorus, kas ietekmē meža īpašuma vērtības noteikšana procesu. Tas uzņēmējam ļauj balstīt sarunas ar partneriem un finansētājiem datos, nevis pieņēmumos.

Inovācija bez spekulācijas

Inovatīvi finanšu risinājumi uzņēmumā ir vērtīgi, ja tie samazina berzi un uzlabo disciplīnu. Piemēram, mikroieguldījumu pieeja ar automatizētu pirkumu noapaļošanu Baltijā gada laikā piesaistījusi vairāk nekā 100 000 cilvēku, kuri ieguldījuši virs 16,5 miljoniem eiro, un Latvijā 64 procentos gadījumu tā bijusi pirmā pieredze finanšu tirgos pēc Investoruklubs publicētās informācijas. Uzņēmējam tas parāda, ka automatizācija var kalpot kā uzvedības disciplīnas instruments.

Savukārt kripto uzņēmuma bilancē jāiekļauj tikai ar skaidru politiku, cik liela daļa no kapitāla, kāds ir turēšanas mērķis, kā tiek pārvaldīts glabāšanas un atbilstības risks un kāds ir rīcības plāns sliktākajā scenārijā. Ja šo politiku nevar skaidri izklāstīt un pamatot, risks, visticamāk, ir pārāk augsts.

Kapitāla līdzsvars starp inovāciju un taustāmiem aktīviem

Līdzsvars starp inovatīviem finanšu risinājumiem un tradicionālām, ar zemi saistītām investīcijām sākas ar funkciju sadalījumu. Inovācija nodrošina ātrumu un elastību, bet reālie aktīvi biežāk sniedz stabilitāti un skaidrāku naudas plūsmas loģiku. Digitālajos aktīvos galvenie riski ir svārstīgums un regulējuma faktori, savukārt mežā datu kvalitāte, apsaimniekošana un izmaksu kontrole.

Uzņēmējam palīdz trīs filtri, naudas plūsma, pārvaldāms risks un vadības laika patēriņš. Ja izvēle krīt uz mežu, lēmumam jābalstās datos un skaidrā izpratnē par vērtēšanas procesu. Ja tiek izmantota inovācija, tai jābūt efektivitātes un disciplīnas rīkam, nevis aizstājējam ilgtermiņa kapitāla noturībai, ko Latvijā bieži vislabāk stiprina profesionāli pārvaldīti, taustāmi resursi.
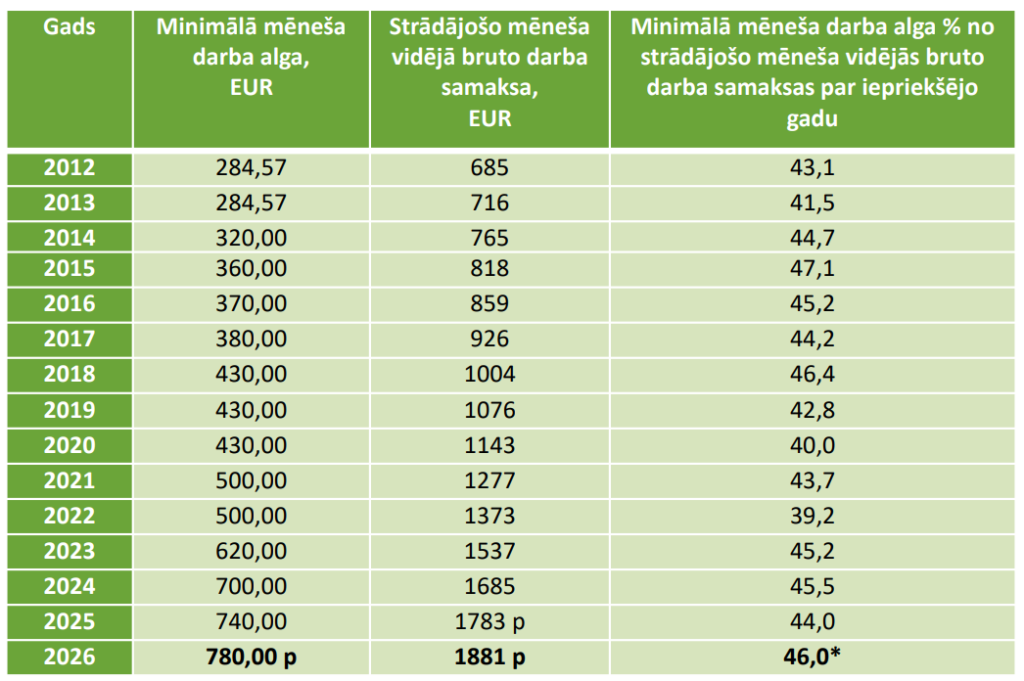
Minimālā algas un kredītu portfeļa pieaugums – jaunākais Latvijas ekonomikā

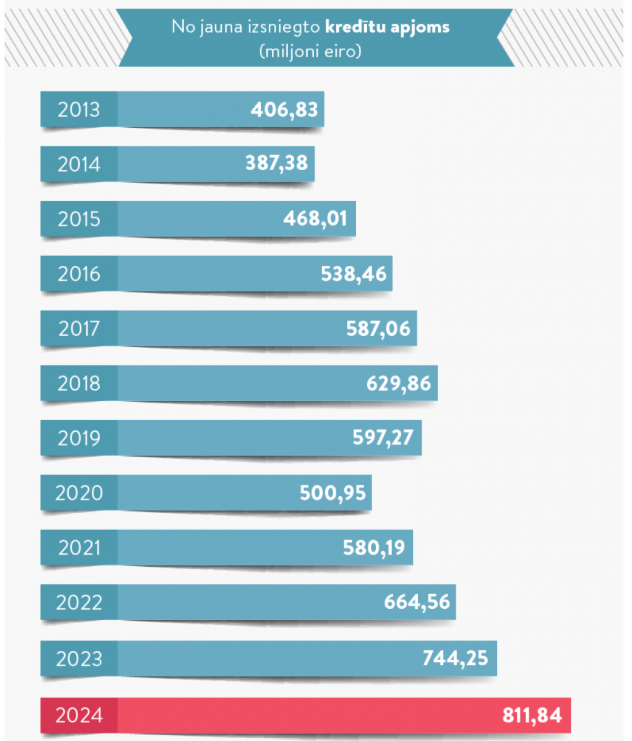
Pēdējo gadu laikā Latvijas ekonomika ir piedzīvojusi būtiskas pārmaiņas, kas tieši ietekmē ikvienu uzņēmēju un mājsaimniecību. Mēs redzam strauju minimālās algas kāpumu, no 430 eiro 2020. gadā līdz 700 eiro 2024. gadā. Tomēr paralēli šim ienākumu pieaugumam ir noticis vēl kāds zīmīgs process. Nebanku kreditēšanas apjomi kopš 2013. gada ir praktiski dubultojušies.

Šī raksta laikā atbildēšu uz jautājumu, vai ienākumu kāpums reāli uzlabo maksātspēju un kā interpretēt vienlaikus pieaugošo kredītsaistību apjomu?

Minimālās algas dinamika – No 430 līdz 700 eiro

Pēdējo četru gadu laikā minimālā alga Latvijā ir piedzīvojusi ievērojamu lēcienu. Ja 2020. gadā tā bija 430 eiro, tad 2024. gadā tā sasniedza 700 eiro robežu, kas ir pieaugums par vairāk nekā 60%. Šis lēmums tika pieņemts ar mērķi uzlabot iedzīvotāju labklājību, un valdības noteikumi skaidri definē šo jauno standartu: “No 2024. gada 1. janvāra minimālā mēneša darba alga normālā darba laika ietvaros ir 700 eiro”.

Kredītu apjoma dubultošanās – 2013. vs 2024. gads

Dati rāda, ka līdz ar algu kāpumu, Latvijas iedzīvotāju apetīte pēc aizdevumiem nav mazinājusies. Tieši pretēji! Salīdzinot ar 2013. gadu, kad tika uzsākta visaptveroša datu apkopošana, no jauna izsniegto kredītu apjoms 2024. gadā ir gandrīz dubultojies.​

Latvijas ekonomika

Patērētāju tiesību aizsardzības centrs (PTAC) ir norādījis uz vēsturiski augstāko aktivitāti šajā sektorā, atzīmējot: “744,25 miljoni eiro ir lielākais no jauna izsniegto kredītu apjoms viena gada laikā nebanku kreditēšanas sektorā kopš 2013. gada” [PTAC, 2024]. Šis apjoms turpina augt, 2024. gadā pārsniedzot pat 811 miljonus eiro. Interesanti, ka tieši distances kredīti piedzīvo straujāko izaugsmi, kamēr tradicionālo patēriņa kredītu skaits atsevišķos segmentos ir stabils. Tas norāda uz patērētāju paradumu maiņu uz digitāliem un ātriem risinājumiem.​

Vai 700 eiro alga uzlabo maksātspēju vai maskē budžeta caurumus?

Jaunākie 2024. gada dati atklāj paradoksālu situāciju Latvijas ekonomikā. Lai gan minimālā alga ir kāpusi un vidējie mājsaimniecību ienākumi palielinājušies par 12%, sasniedzot 950 eiro uz vienu ģimenes locekli [CSP, 2025], reālā finansiālā brīvība daudziem nav uzlabojusies tik strauji, kā varētu cerēt.

Vai iedzīvotāji kļuvuši bagātāki? Atbilde ir jā, bet ar būtiskām atrunām.

  • Pirktspējas atgūšanās. Pēc augstās inflācijas perioda, reālā alga (ienākumi, kas koriģēti ar cenu kāpumu) 2024. gadā ir atgriezusies izaugsmes fāzē, pieaugot par aptuveni 8% [SEB Banka, 2025]. Tas nozīmē, ka “uz papīra” pelnām vairāk, un statistiski vidējais iedzīvotājs veikalā var atļauties nedaudz vairāk nekā krīzes zemākajā punktā.
  • Risku zona. Tomēr statistika rāda, ka līdz ar ienākumiem aug arī nabadzības riska slieksnis (sasniedzot 699 eiro vienas personas mājsaimniecībai), kas nozīmē, ka minimālās algas saņēmēji joprojām balansē uz iztikas robežas [CSP, 2025]. Faktiskais ienākumu pieaugums bieži vien tikai kompensē vispārējo cenu līmeņa kāpumu, nevis rada brīvos līdzekļus uzkrājumiem.

Kāpēc kredīti aug straujāk par algām? Kredītu portfeļa dubultošanās liecina par strukturālām izmaiņām mājsaimniecību budžetos, kur ienākumu pieaugums bieži tiek novirzīts saistību segšanai.

Divas ierastas ķibeles:

  1. Optimisma slazds. Ekonomikas stabilizēšanās un algu kāpums rada drošības sajūtu, mudinot uzņemties ilgtermiņa saistības (auto līzings, mājokļa remonts), paļaujoties, ka ienākumi turpinās augt tādā pašā tempā.
  2. Inflācijas sekas. Daļa no jauna izsniegto nebanku kredītu tiek izmantoti nevis patēriņa iegribām, bet lai segtu dzīves dārdzības radītos “caurumus” vai veiktu lielākus pirkumus, kuru cenas ir kāpušas straujāk nekā algas.

Rezultātā veidojas situācija, kurā mājsaimniecību bilances kļūst lielākas, bet vienlaikus arī neelastīgākas. Lai gan iedzīvotāju rīcībā ir vairāk naudas, liela daļa šo līdzekļu jau ir “rezervēta” ikmēneša kredītu atmaksai, padarot ģimeņu budžetus jūtīgākus pret jebkādiem nākotnes ekonomikas satricinājumiem.

Atbildot uz jautājumu

Analizējot minimālās algas pieaugumu līdz 700 eiro kontekstā ar valsts budžetu, atbilde ir divējāda. Īstermiņā tas uzlabo fiskālos rādītājus, bet ilgtermiņā rada strukturālus riskus.

Rezultātā, lai gan ienākumu kāpums uzlabo nodokļu iekasējamību, tas vienlaikus rada “izdevumu spirāli”. Ja privātais sektors un produktivitāte netiek līdzi algu kāpumam, valsts budžets tiek pārslogots, cenšoties kompensēt dzīves dārdzību publiskajā sektorā un sociālajā jomā.

Kā mežu izciršana var pozitīvi ietekmēt vietējo ekonomiku?

Vai mežu izciršana vienmēr nozīmē zaudējumus videi? Sabiedrībā bieži dominē uzskats, ka kokmateriālu iegūšana ir videi kaitīga un ekonomiski destruktīva.

Taču, raugoties no ilgtspējīgas uzņēmējdarbības perspektīvas, īpaši reģionos ar bagātiem mežu resursiem, mežsaimniecība var būt spēcīgs dzinējspēks vietējās ekonomikas attīstībai. Tieši šādu skatījumu arī apskatīsim šajā rakstā – kā atbildīga, plānota un tehnoloģiski attīstīta mežu izciršana var radīt jaunas darba vietas, uzlabot dzīves kvalitāti un vienlaikus saglabāt dabas vērtības nākamajām paaudzēm.

Šis raksts ir īpaši aktuāls rh3fonds.lv auditorijai – uzņēmējiem, investoriem un reģionālās attīstības veicinātājiem, kuri meklē ilgtspējīgas iespējas biznesa paplašināšanai un finansēšanai, nezaudējot skatu uz vides saglabāšanu.

Ilgtspējīga mežizstrāde – kā tā darbojas?

Ilgtspējīga mežizstrāde nav vienkārši koku ciršana. Tā ir sistemātiska pieeja meža resursu apsaimniekošanai, kuras mērķis ir nodrošināt vienlaikus gan ekonomisku ieguvumu, gan vides aizsardzību.

Šādas mežsaimniecības pamatprincipi ietver:

  • Selektīvo ciršanu – neizcērtot visu mežu vienlaikus, bet gan izvēloties noteiktus kokus atbilstoši to vecumam, veselībai un citiem kritērijiem.
  • Atkārtotu atmežošanu – pēc izciršanas seko jaunu koku stādīšana vai dabiska atjaunošanās.
  • Vides monitoringu – regulāri novērojot ietekmi uz augsni, ūdeņiem un bioloģisko daudzveidību.

Piemēram, Valsts meža dienests Latvijā uzrauga un regulē, lai mežizstrādes uzņēmumi nepārsniegtu izciršanas apjomus, kas pārsniedz dabiski atjaunojamo daudzumu. Tas nodrošina, ka kopējais mežu apjoms Latvijā paliek stabils vai pat palielinās.

meza cenas

Jaunas darba vietas un reģionālā izaugsme

Viens no galvenajiem pozitīvajiem aspektiem, ko sniedz mežu ilgtspējīga apsaimniekošana, ir jaunu darba vietu radīšana.

Mežizstrādes nozarē tiek nodarbināti:

  • Koku cirtēji un mežstrādnieki,
  • Transporta un loģistikas speciālisti,
  • Meža inženieri un vides eksperti,
  • Koksnes pārstrādes rūpnīcu darbinieki,
  • IT un datu analītiķi, kas palīdz automatizēt procesus.

Šie darbi nav tikai sezonāli. Arvien vairāk uzņēmumu piedāvā ilgtermiņa darba līgumus ar konkurētspējīgu atalgojumu, kas ļauj cilvēkiem reģionos nodrošināt stabilu dzīvesveidu.

Nodokļu ieņēmumi un infrastruktūras uzlabošana

Mežizstrādes uzņēmumi maksā ievērojamus nodokļus gan valstij, gan pašvaldībām.

Šie ieņēmumi tiek izmantoti:

  • Ceļu un tiltu uzturēšanai un remontam,
  • Izglītības un veselības iestāžu finansēšanai,
  • Sabiedriskā transporta un komunālās infrastruktūras uzlabošanai.

Ilgtermiņā tas nozīmē arī lielāku pievilcību investoriem un ģimenēm, kas vēlas dzīvot kvalitatīvā vidē.

Tehnoloģiju loma atbildīgā mežizstrādē

Mūsdienu mežizstrādes uzņēmumi arvien vairāk investē inovācijās, kas samazina negatīvo ietekmi uz vidi un palielina efektivitāti.

Mežizstrādes tehnoloģijas, kurās investēt:

  1. GPS balstītas ciršanas kartes, kas precīzi nosaka, kurus kokus cirst un kurus saglabāt,
  2. Zema spiediena harvesteri, kas samazina augsnes sablīvēšanos un nebojā meža zemsedzi,
  3. Droni un satelīti, lai uzraudzītu meža atjaunošanos un izstrādes kvalitāti,
  4. Biomasas pārstrādes iekārtas, kas ļauj izmantot arī šķeldas, zariņu un mizas atlikumus.

Šāda pieeja veicina arī klimata pārmaiņu mazināšanu. Piemēram, pārstrādājot meža atlikumus biomasā, tiek samazināta atkritumu apjoma sadedzināšana un līdz ar to arī CO₂ emisijas.

Investīciju piesaiste un finansēšanas iespējas

Ilgtspējīga mežsaimniecība piesaista aizvien lielāku interesi no investoriem un fondiem, kas meklē projektus ar pozitīvu ietekmi uz vidi un sabiedrību. Tā dēvētie zaļie ieguldījumi (green investments) ir kļuvuši par vienu no dinamiskāk augošajiem finansēšanas virzieniem Eiropā.

Latvijas uzņēmumi var piesaistīt līdzekļus no:

  • ES fondiem (Lauku attīstības programma, LIFE+ u.c.),
  • Klimata pārmaiņu finanšu instrumenta,
  • Privātajiem investīciju fondiem, kas specializējas meža kapitāla tirgos.

Investori šajos projektos redz ne tikai ekonomisku atdevi, bet arī iespēju piedalīties sabiedrībai un videi nozīmīgā darbībā. Šāda veida finansēšana ir īpaši interesanta arī rh3fonds.lv auditorijai, kas meklē veidus, kā savienot investīcijas ar pozitīvu ietekmi uz vidi.

pardod mezu

Vides saglabāšana nav pretrunā ar izaugsmi

Pretēji izplatītajam uzskatam, ilgtspējīga mežu izciršana neiznīcina dabas vērtības – gluži otrādi, tā tās var stiprināt.

Pareizi apsaimniekots mežs:

  1. Uzlabo CO₂ piesaisti, jo jauni koki aug straujāk un absorbē vairāk oglekļa dioksīda,
  2. Samazina mežu ugunsgrēku risku, novēršot pārmērīgu koku blīvumu un sausas koksnes uzkrāšanos,
  3. Atjauno bioloģisko daudzveidību, radot vietu dažādām sugām.

Turklāt mežsaimniecībā arvien biežāk tiek integrētas ekosistēmu pakalpojumu pieejas – piemēram, mitrāju atjaunošana un bioloģiskās daudzveidības zonu saglabāšana paralēli meža komerciālai izmantošanai.

Koksne kā vietējās izaugsmes dzinējspēks

Mežu izciršana – īpaši, ja tā tiek veikta ilgtspējīgi – nav jāuzskata par draudu, bet gan par iespēju. Tā var kļūt par reģionāla biznesa stūrakmeni, radīt kvalitatīvas darba vietas, nodrošināt stabilus ienākumus vietējām pašvaldībām un veicināt jaunu tehnoloģiju ieviešanu.

Tāpat tā ļauj piesaistīt ilgtspējīgus finanšu resursus, kuri šobrīd kļūst par būtisku ekonomiskās izaugsmes faktoru. Lasi arī šo: Digitālās kartes mežizstrādē – instruments resursu pārvaldībai

Ilgtspējīga mežizstrāde ir viens no retajiem piemēriem, kur uzņēmējdarbība, vide un sabiedrība var darboties sinerģijā. Ja šī pieeja tiek pareizi īstenota, tā var kļūt par būtisku pamatu ne tikai dabas saglabāšanai, bet arī vietējai labklājībai.

Mārketinga budžeta plānošana – kā efektīvi izmantot līdzekļus

Ikviens uzņēmējs zina – bez redzamības tirgū nav arī pārdošanas. Tomēr, laikos, kad budžets ir ierobežots un katrs eiro jāiegulda ar apdomu, rodas svarīgs jautājums –kā panākt lielāku efektivitāti, nevis tikai lielākus tēriņus?

Šis raksts ir īpaši aktuāls rh3fonds.lv auditorijai – uzņēmējiem un vadītājiem, kuri domā ilgtermiņā un meklē gudrus risinājumus sava biznesa attīstībai. Mārketinga budžeta plānošana ir ne tikai par cipariem Excel tabulā, bet par stratēģiskiem lēmumiem, kas var noteikt uzņēmuma izaugsmes tempu.

Apskatīsim, kā strukturēt mārketinga budžetu, kā pieņemt lēmumus par izdevumiem, un kādus radošus risinājumus, piemēram, dāvanu karšu izmantošanu, iespējams ieviest savā mārketinga arsenālā.

Kāpēc mārketinga budžets ir uzņēmuma dzinējspēks

Lai gan mārketinga tēriņi dažkārt tiek uzskatīti par “izdevumiem”, gudri plānots budžets ir investīcija – tāds pats kā ieguldījums tehnikā vai cilvēkresursos.

Mārketings palīdz:

  • Piesaistīt jaunus klientus,
  • Noturēt esošos klientus,
  • Palielināt zīmola atpazīstamību,
  • Atgriezt “kluso” auditoriju atpakaļ pie zīmola.

Piemēram, ja uzņēmums iegulda 5000 € mārketingā un rezultātā gūst 20 000 € ieņēmumus no jaunajiem klientiem, tas ir četrkāršs atdeves koeficients (ROI – Return on Investment).

Lai sasniegtu šādus rezultātus, svarīgs ir ne tikai kopējais budžeta apjoms, bet arī tas, kā šie līdzekļi tiek sadalīti un pārvaldīti.

davana

Kā strukturēt mārketinga budžetu – pamati

Efektīva budžeta izveide sākas ar mērķu definēšanu. Budžets nav vienkārši procentuāls sadalījums starp reklāmas kanāliem – tas ir jāsaskaņo ar uzņēmuma stratēģiju.

Galvenie soļi:

  1. Nosaki galveno mērķi – Vai vēlies palielināt pārdošanu, stiprināt zīmola atpazīstamību vai veicināt klientu lojalitāti?
  2. Izvērtē auditoriju – Kur tā atrodas? Kā tā patērē saturu? Kādu pievienoto vērtību tā meklē?
  3. Sadali budžetu pēc kanāliem – Piemēram: digitālais mārketings (Google, Facebook, Instagram), satura mārketings, pasākumi, e-pastu mārketings utt.
  4. Atstāj elastīgu rezervi – Apmēram 10–15% budžeta ieteicams atstāt “neparedzētajam” vai eksperimentāliem projektiem.

Mūsdienās arī automatizācijas rīki un datu analīze spēlē lielu lomu – tie palīdz saprast, kuri kanāli strādā visefektīvāk un kurus var droši optimizēt.

davanu karte fromme

Dāvanu kartes mārketingā – radošs un izmērāms risinājums

Viena no radošajām, bet pārbaudītajām metodēm, kā efektīvi izmantot mārketinga līdzekļus, ir dāvanu karšu izmantošana klientu piesaistei un lojalitātes veidošanai.

Piemēram, FromMe dāvanu karte ļauj uzņēmumiem veidot:

  • Atlīdzības kampaņas: Piedāvā dāvanu karti klientiem, kuri piedalās aptaujā, atsauksmju vākšanā vai ieteikumu programmā.
  • Lojalitātes programmas: Pastāvīgajiem klientiem var pasniegt dāvanu karti kā pateicību.
  • Partneru sadarbību: Dāvanu kartes var iekļaut arī B2B sadarbībās kā motivējošu bonusu partneriem.

Šāda pieeja apvieno vairākas priekšrocības – tā ir skaidri izmērāma, jo iespējams sekot līdzi izsniegto karšu izmantojumam, un tajā pašā laikā arī personiska un pozitīva, jo veido emocionālu saikni ar klientu.

Turklāt, izmantojot FromMe dāvanu karti, iespējams piedāvāt saņēmējam izvēles brīvību – karte der vairāk nekā 700 vietās Latvijā, tādējādi nostiprinot zīmolu pozitīvā kontekstā.

Investīcija, kas atmaksājas ilgtermiņā

Mārketinga budžets nav tikai “reklāmas izmaksas” – tas ir instruments, ar kura palīdzību uzņēmums var augt, sasniegt savus mērķus un nostiprināt pozīcijas tirgū. Gudri plānojot un izmantojot mārketinga līdzekļus, iespējams iegūt vairāk, nekā tikai jaunus klientus – iespējams veidot uzticību, lojalitāti un zīmola vērtību.

Tādi radoši risinājumi kā dāvanu karšu izmantošana, īpaši sadarbībā ar uzticamiem partneriem kā FromMe dāvanu karte, sniedz uzņēmumiem iespēju būt tuvāk saviem klientiem un vienlaikus optimizēt izmaksas.

Lasi arī: Dāvanu etiķete – no kā izvairīties

rh3fonds.lv lasītājiem – tiem, kuri domā ilgtermiņā – šī pieeja var būt tieši tas, kas nepieciešams, lai nākamais solis uzņēmuma attīstībā būtu ne tikai stratēģisks, bet arī finansiāli pamatots.

Kredīts – risinājums daudziem uzņēmumiem

Arī uzņēmumiem ir situācijas, kad neparedzētu apstākļu dēļ vajadzīgs finansiāls atbalsts. Uzņēmējiem tas ir īpaši būtiski, jo, neizmantojot iespējas īstajā brīdī, var zaudēt labu peļņu. Ne velti kredīts uzņēmumiem ir kļuvis par pieprasītu finanšu pakalpojumu gan lieliem, gan maziem uzņēmumiem.

Aizdevumi uzņēmumiem palīdz atrisināt gan īstermiņa finansiālās grūtības, gan arī palīdz gadījumos, kad nepieciešams veikt tūlītējas investīcijas, lai uzlabotu ražošanu, pilnveidotu uzņēmuma darbību vai lai izmantotu iespēju realizēt labu biznesa ideju.

Pat ļoti veiksmīgiem un lieliem uzņēmumiem var būt nepieciešams kredīts, lai, piemēram, paplašinātu uzņēmuma darbību un segtu tekošos izdevumus gadījumos, kad visi finanšu līdzekļi ir ieguldīti aprīkojumā un izejvielās.

Kas ir kredīts uzņēmumiem?

Kredīts juridiskām personām ir aizdevums, kas paredzēts uzņēmējdarbības atbalstam. Tāpat, kā jebkura kredīta, arī šī aizdevuma gadījumā kredītdevējs pārliecinās par kredītņēmēja maksātspēju, pieprasot pārskatu par uzņēmuma finanšu plūsmu, pēdējo gadu peļņas rādītājiem un kredītvēsturi. Dažiem kredītdevējiem var būt svarīgs arī kredīta mērķis, piemēram, swedbank kredīts uzņēmumiem dalās septiņos dažādos pakalpojumos, vadoties pēc tā, kādam nolūkam paredzēts izvēlētais aizdevums.

Aizdevums uzņēmumiem var būt nepieciešams ļoti dažādiem mērķiem, tostarp transportlīdzekļu vai aparatūras iegādei, investīcījām, regulāro maksājumu veikšanai vai īpašuma iegādei. Ja nepieciešami līdzekļi nelieliem tēriņiem, tad labs un ātrs risinājums var būt ātrais kredīts uzņēmumiem, ko piedāvā dažādi nebanku aizdevēji, bet, ja nepieciešamas lielākas summas ilgtermiņa investīcijām, tad drošāki un izdevīgāki ir banku piedāvājumi.

Kredītu mērķi un nepieciešamība

Kā jebkura kredīta gadījumā, jābūt ļoti apdomīgiem un jāizsver kredīta nepieciešamība, pat tad, ja plānots pavisam neliels patēriņa kredīts uzņēmumiem. Vēlams aizņemties tikai gadījumos, kad kredīts palīdzēs atrisināt problēmas vai uzlabos uzņēmuma darbību.

Biežākie iemesli, kādēļ uzņēmumi izvēlas noformēt kredītu:

  • jaunas biznesa idejas ieviešanai;
  • jauniem projektiem, kā piemēram, jaunu iekārtu iegādei vai mājas lapas izstrādei;
  • negaidītiem izdevumiem, piemēram, salūstot ražošanas iekārtām;
  • nodokļu nomaksai;
  • regulāro maksājumu segšanai.

Aizdevums jauniem uzņēmumiem

Bieži vien kredīts nepieciešams arī pavisam jauniem uzņēmumiem, lai uzsāktu uzņēmējdarbību, iegādātos iekārtas, un noīrētu telpas ar nepieciešamo aprīkojumu. Tā kā jauniem uzņēmumiem vēl nav stabilu ienākumu un finanšu pārskata, kas liecinātu par veiksmīgu uzņēmējdarbību, kā kredīta nodrošinājums var tikt pieprasīta arī komercķīla, nekustamais īpašums vai cita uzņēmuma galvojums, it īpaši, ja nepieciešams ilgtermiņa hipotekārais kredīts uzņēmumiem.

Prasības kredīta saņemšanai

Kā jebkurš aizdevums, arī kredīts jauniem uzņēmumiem tiek izsniegts tikai gadījumos, ja aizdevējs ir drošs par uzņēmuma finansiālo stabilitāti un tic uzņēmuma dzīvotspējai. Lai iegūtu kredītu, jauniem uzņēmumiem jāpierāda savas biznesa idejas aktualitāte, potenciāls un attīstības plāns, lai pārliecinātu, ka kredītsaistības tiks izpildītas tam paredzētajā laikā.

Tikko dibinātiem uzņēmumiem parasti tiek pieprasīta arī ķīla vai galvojums, jo kredīts uzņēmumiem bez ķīlas var tikt izsniegts tikai tad, ja uzņēmējs var uzradīt stabilu un pozitīvu ienākumu plūsmu.

Jaunas uzņēmējdarbības uzsākšana vienmēr ir riskanta, tomēr tieši šī iemesla dēļ  kredīts uzņēmumiem ir tik ļoti nepieciešams un pieprasīts, jo, lai uzņēmējdarbība tiktu pāri visiem šķēršļiem, ļoti bieži nepieciešams finansiāls atbalsts.

Dažreiz šis atbalsts vajadzīgs pašā sākumā, citreiz pēc vairākiem veiksmīgas darbības gadiem, citreiz – pavisam negaidīti. Tomēr, finansiāla palīdzība īstajā brīdī ir spējusi glābt daudzus uzņēmumus, kas tādējādi bankrota vietā ir veiksmīgi auguši un vēlāk divkāršojuši un trīskāršojuši savu peļņu.

Reizes, kad labāk ir investēt nevis krāt!

Uzkrājumu kontiem var būt slikta reputācija, jo tiem ir tik zems ienākumu līmenis, jo īpaši mūsdienu ekonomiskajā situācijā. Tas ir taisnība, ņemot vērā inflāciju, jūs faktiski var zaudēt naudu uz krājkontu ilgtermiņā. Federālo rezervju nav bijis laipns noguldītājiem, jo īpaši kopš finanšu krīzes, kad Fed samazināja procentu likmi uz vēsturiski zemu. Bet pat pašreizējā amerikāņu ekonomikā ietaupījumiem ir dažas izteiktas priekšrocības salīdzinājumā ar ieguldījumiem.

“Vidējais ietaupītājs dos labāku rezultātu nekā lielisks investors, kas nezina,” apstiprināja finanšu plānotājs David A. Schneider. Abas stratēģijas labi darbojas kopā, bet bez ietaupījumiem ieguldījumi nebūtu iespējami. Lai gan ieguldījumi ilgtermiņā palielinās jūsu peļņu, tas var nebūt jūsu galvenais finansiālais mērķis. Tas viss ir atkarīgs no jūsu finansu konteksta, kur jūs dzīvojat un kas jums ir svarīgi. Šeit ir piecas reizes, kad ir gudrāk piešķirt prioritāti taupīšanai.

1. Kad esat parāds

Ja jums ir liels parāds, ieguldījumi noteikti nedrīkst būt jūsu prioritāte. Pirmkārt, jūs vēlaties atbrīvoties no šī parāda neatkarīgi no tā, vai tas ir par medicīniskiem rēķiniem, kredītkartēm, izglītību utt. Vērtspapīru un biržu komisija iesaka visu parādu atmaksāšanu, pirms tiek ietaupīti un ieguldīti. Bet, ja jūsu vienīgais parāds ir, piemēram, skolēnu aizdevums vai automašīnas maksājums, kas jums ir kontrolēts, ietaupījums joprojām varētu būt laba ideja.

Tā kā tas ir tik populārs, kredītkaršu parādus nevajadzētu ignorēt. Bet, kamēr jūs joprojām varat veikt studentu aizdevuma maksājumus savlaicīgi, ir vērts izveidot ārkārtas noguldījumu kontu, pirms samaksājat pilnu kredīta atlikumu, neskatoties uz pieaugošajām procentu likmēm. Ja, samaksājot visus savus parādus un aizdevumus uzreiz, jūs novietotu vietā, kur jūs nevarat atļauties nākamos lielos izdevumus, kas nāk kopā, jūs varētu atkal iekļūt parādos.

2. Ja jums nav avārijas fonda

Daži cilvēki piesardzīgi vērš uzmanību uz to, ka ārkārtas situācijās tiek nodoti pārāk daudz naudas krājkontā zaudējumu dēļ, kas saistīti ar inflāciju. Bet nekāds ārkārtas fonds vispār nebūtu daudz dārgāks. Saskaņā ar “Cheat Sheet” rokasgrāmatu ietaupījumiem, prioritātēm optimālā finansiālā nodrošinājuma nodrošināšanai ir jābūt šādām:

Avārijas fonds (viens mēnesis izdevumu)
401 (k) ar uzņēmuma atbilstību
Kredītkartes atlikumi
Lielāks ārkārtas fonds (trīs līdz deviņi izdevumu mēneši)
IRA
401 (k)
Vienīgais ieguldījums, kas samazina ietaupījumu, ir 401 (k), kas piedāvā darbinieku spēles, jo tas būtībā ir brīva nauda, ​​lai liktu jūsu pensionēšanos. Pretējā gadījumā jūsu prioritātei vajadzētu būt ievērojamam avārijas fondam, īpaši, ja jums ir apgādājamie vai mainīgie ienākumi. Tikai 38% amerikāņu ir pietiekami daudz naudas savos ietaupījumos, lai samaksātu par pārsteiguma izdevumiem, piemēram, par automašīnas remontu 500 ASV dolāru apmērā vai tūkstoš tūkstoš tūkstoš ārkārtas vietas apmeklējumu. Negaidīts darba zaudējums var radīt vēl lielāku kaitējumu, ja jums nav pietiekamu ietaupījumu.

3. Ja vēlaties sagatavoties lieliem izdevumiem

Uzkrājumu kontu galvenā priekšrocība, salīdzinot ar ieguldījumiem, ir piekļuve. Tas ir kompromiss, kad runa ir par atdošanu. Var būt noteikti sodi, kas saistīti ar naudas izņemšanu no investīciju konta, bet nauda krājkontā būtībā ir jums, kad vien tas ir nepieciešams. Federālie likumi ļauj no septiņiem izņemtajiem līdzekļiem katru mēnesi no krājkontiem, kuriem vajadzētu būt daudz, ja jūs rezervēsiet šos izņemtos maksājumus par lieliem vai neparedzētiem izdevumiem.

Pat tad, ja tas nav obligāti ārkārtas situācijā, ir gadījumi, kad ir gudrs, ja nauda tiktu rezervēta gan paredzamajiem, gan neparedzētajiem izdevumiem. Jūs varat paļauties uz to, ka mēreni automašīnu remonts un medicīniskie rēķini tiks sagrozīti, un jūs, iespējams, vēlēsities novirzīt naudu arī par plānotajiem izdevumiem. Tālāk ir norādīts vispārējs noteikums: Ietaupiet īstermiņa mērķus un ieguldiet ilgtermiņa mērķos. Piemēram, jūs vēlaties ietaupīt jaunu automašīnu vai nākamo iemaksu mājā, taču jūsu izceļošana vai bērna izglītība 10 līdz 15 gadu garumā varētu būt pamatoti ieguldīt.

4. Pēc nesenās finanšu krīzes

Pēc finanšu krīzes jūs, iespējams, iztērējat savu ārkārtas noguldījumu fondu, tāpēc jums būs jāstrādā, lai atjaunotu atlicinājumu. Ir svarīgi nomainīt naudu, kuru izmantojāt, lai mazinātu plaisu finanšu krīzes laikā. Lai gan finanšu eksperti iesaka ietaupīt vismaz 10% no jūsu iemaksas mājās, tas var nebūt iespējams pēc finansiālas kavēšanās. Dodiet sev laiku, lai atgūtu, un sāciet lēnām ietaupīt naudu, atkāpjoties no tā, ko jūs varat darīt, līdz jūs atgriezīsieties pie kājām. Pat ja jūs varat tikai likt prom $ 20 nedēļā, tas ir sākums. Neļaujiet saviem finanšu bailēm liegt jums ietaupīt naudu.

5. Pēc nozīmīgas dzīves notikuma

Vai tu tikai uzņēma jaunu bērnu? Vai jūs esat šķīries vai precējies? Būtiskākie dzīves notikumi var būt aizraujoši. Tomēr, atkarībā no notikuma, tie var būt arī milzīgs naudas aizplūšana. Ja nesen esat piedzīvojis dzīves pārmaiņas, ir gudri ietaupīt naudu par saistītiem īstermiņa izdevumiem. Piemēram, pēc bērna piedzimšanas jūs vēlaties saņemt papildu līdzekļus neparedzētiem medicīniskiem apmeklējumiem, autiņbiksītēm un citiem gadījumiem. Ja jums ir grūti ietaupīt pietiekami daudz naudas pēc lielas dzīves maiņas, nevajag būt pārāk kautrīgam, lai jautātu draugiem un ģimeni par iemaksām.

Kredīta iespējas tavam uzņēmumam!

Uzsākt biznesu ne vienmēr ir tik vienkārši. Lai varētu kvalitatīvi uzsākt savu uzņēmējdarbību ir nepieciešams starta kapitāls, lai varētu iegādāties visu nepieciešamo tehniku un citas vajadzīgās lietas, lai varētu uzsākt pakalpojuma sniegšanu vai preču ražošanu.

Arī tad, ja uzņēmums jau sācis darboties, ir gadījumi, kad nepieciešami papildus naudas līdzekļi, lai varētu uzsākt paplašināšanos, iegādājoties papildus ražošanas tehniku. Šādos gadījumos ikvienam uzņēmējam ir pieejams kredīts uzņēmējdarbībai.

Latvijā ir vairāki aizdevēji, kas piedāvā šāda veida iespēju. Katram no tiem, protams, ir savi nosacījumi aizdevuma saņemšanai. Esam sagatavojuši informāciju par svarīgākajiem jautājumiem saistībā ar kredītu uzņēmējdarbībai.

Procentu likme

Aizdevums uzņēmējdarbībai ir ilgtermiņa kredīts gluži tāpat kā aizdevums nekustamā īpašuma iegādei, tāpēc tas tiek aplikts ar noteiktu procentu likmi. Katrs pieteikums tiek izskatīts individuāli, tāpēc arī katram uzņēmējam šī procentu likme var atšķirties.

Uzņēmēja īpašnieks – aizdevuma ņēmējs

Aizdevums uzņēmējdarbībai tiek izsniegts tikai tādā gadījumā, ja kredītņēmējs ir šī uzņēmuma īpašnieks vai līdzīpašnieks. Attiecīgi, ja kredītņēmējs nevar pierādīt savu saikni ar konkrēto uzņēmumu, tad šis aizdevums tiek atteikts. Lai varētu saņemt aizdevumu uzņēmējdarbībai, ir nepieciešams uzrādīt oficiālu dokumentu, kas pierāda šo saistību.

Ķīla un galvotājs

Kredīts uzņēmumiem tiek piešķirts tikai tādā gadījumā, ja tiek nodrošināta ķīla. Par ķīlu var kalpot nekustamais īpašums vai transportlīdzeklis. Tas viss atkarīgs no aizdevēja noteikumiem, kā arī naudas summas, kas nepieciešama kredītņēmējam.

Attiecīgi, jo lielāka naudas summa nepieciešama, jo lielākas vērtībai ķīlai ir jāuzrādās. Daži aizdevēji piedāvā arī kredītu bez ķīlas, bet tas notiek tikai tādā gadījumā, ja vēlamā kredīta summa ir maza. Visbiežāk kredīts uzņēmējdarbībai tiek izsniegts bez galvotāja.

Uzņēmējdarbība ar sliktu kredītvēsturi

Lai varētu izlemt, vai konkrētajam uzņēmējam piešķirt aizdevumu vai tomēr nē, protams, tiek izvērtēta arī konkrētā kredītņēmēja kredītvēsture. Attiecīgi, ja pagātnē ir bijuši nenokārtoti darījumi, šādiem cilvēkiem ir mazāka iespēja saņemt aizdevumu. Aizdevējam ir ļoti svarīgi, lai kredīta maksājumi tiktu veikti laicīgi, tāpēc šis ir ļoti nozīmīgs faktors.

Protams, kā jau minējām, katrs gadījums tiek izvērtēts individuāli. Piemēram, ja uzņēmējam pagātnē bijušas negatīvas parādsaistības, bet tās visas ir tikušas apmaksātas, tad var gadīties arī tā, ka aizdevums tiek piešķirts. Savukārt, ja parādi tikuši nodoti parādu piedziņas uzņēmumiem, tad, visticamāk, aizdevums netiks piešķirts.

No cik gadiem pieejams aizdevums?

Katram aizdevējam ir savi noteikumi aizdevuma piešķiršanai. Ir aizdevēji, kuri piedāvā aizņemties uzņēmējdarbības uzsākšanai jau no 20 gadiem, tomēr ir arī tādi aizdevēji, kuri šo iespēju piedāvā no 23 gadu vecuma.

Šāds vecuma ierobežojums tiek uzstādīts ar mērķi, lai samazinātu dažādas nepārdomātas ieceres, kas visbiežāk ienāk prātā gados jaunākiem cilvēkiem.

Šie ir paši svarīgākiem faktori, kurus ņem vērā aizdevējs, izvērtējot to, vai piešķirt tev aizdevumu uzņēmējdarbības uzsākšanai. Ir svarīgi, lai tev būtu regulāri ienākumi, kā arī tiek izvērtēta tava kredītvēsture.

Aizdevējam ir svarīgi zināt, ka tev iespējams uzticēties, tāpēc tiek izvērtēti visi šie faktori. Arī tu noteikti nevēlētos aizdot naudu cilvēkam, ja nezinātu ne to, cik lieli ir viņa ikmēneša ienākumi, ne arī to, vai senāk viņš ir atmaksājis visas parādsaistības.

Kredīts uzņēmējdarbībai ir lielisks variants, ja esi pārliecināts, ka konkrētā ideja nesīs peļņu.

Protams, vienmēr jāpatur prātā arī tas, ka ideja var neīstenoties, tomēr kredīts būs jāatmaksā tik un tā, tāpēc aizdevums jāņem pārdomājot visus par un pret!